
ANAF schimbă regulile pentru rambursarea TVA. Cine poate ajunge la control fiscal înainte să primească banii
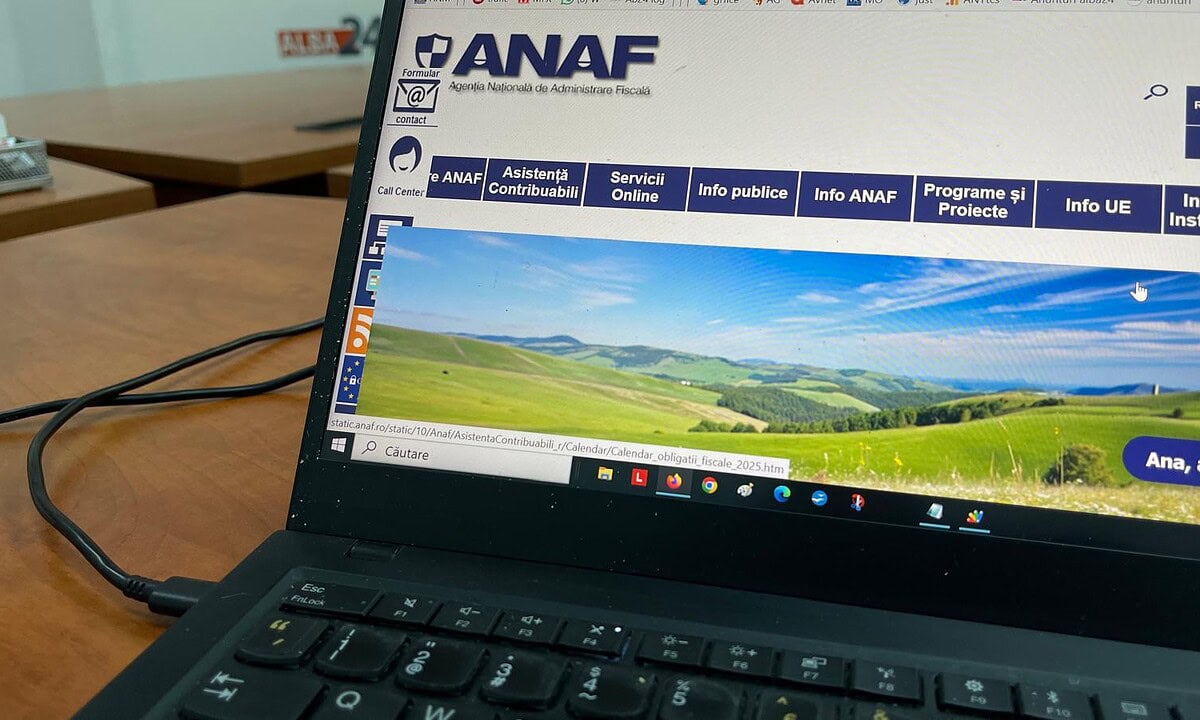
ANAF schimbă procedura prin care firmele și ceilalți contribuabili își pot recupera TVA de la stat. Noile reguli introduc verificări suplimentare pentru contribuabilii considerați cu risc de rambursare necuvenită și permit ca plata sumelor solicitate să fie făcută numai după o inspecție fiscală anticipată.
Modificările sunt prevăzute într-un ordin al președintelui Agenției Naționale de Administrare Fiscală, publicat în Monitorul Oficial.
Actul normativ modifică Ordinul ANAF nr. 352/2022 privind soluționarea deconturilor cu sume negative de TVA cu opțiune de rambursare.
Contribuabilii cu risc pot intra într-o bază de date specială
Una dintre principalele modificări vizează contribuabilii despre care ANAF constată că prezintă un risc de rambursare necuvenită a TVA.
Structurile de inspecție fiscală, administrare fiscală, Direcția juridică sau Antifrauda vor putea transmite informații pentru înscrierea contribuabilului într-o bază de date specială.
În plus, ANAF introduce noi situații de risc, prevăzute într-o anexă distinctă a ordinului.
Dacă analiza organului fiscal arată că persoana impozabilă se află într-una dintre situațiile considerate de risc, aceasta poate fi înscrisă în baza de date specială privind rambursările necuvenite.
Rambursarea TVA poate fi condiționată de control fiscal
Pentru contribuabilii considerați cu risc, deconturile cu sume negative de TVA cu opțiune de rambursare vor fi soluționate după efectuarea unei inspecții fiscale anticipate.
Regula este prevăzută atât pentru contribuabilii mari și mijlocii, cât și pentru celelalte categorii de contribuabili.
Dacă, în urma analizei, ANAF stabilește că nu există risc de rambursare necuvenită, instituția poate emite direct decizia de rambursare.
În schimb, dacă riscul este identificat, rambursarea va fi precedată de verificarea fiscală.
ANAF poate opri o procedură de rambursare aflată deja în derulare
Noile reguli se aplică inclusiv unor deconturi aflate în curs de soluționare.
Dacă un contribuabil este înscris între timp în baza de date specială, iar rambursarea urma să fie efectuată fără inspecție fiscală anticipată, procedura poate fi întreruptă.
Decontul va fi apoi soluționat după efectuarea controlului fiscal.
În anumite situații, dacă fusese deja emisă o decizie de rambursare sub rezerva verificării ulterioare, aceasta poate fi desființată.
Termen de 15 zile pentru etapa de analiză
Ordinul prevede că etapa de analiză a decontului trebuie finalizată în termen de 15 zile lucrătoare de la depunerea decontului de TVA sau, după caz, de la emiterea deciziei de îndreptare a erorilor materiale.
Pentru contribuabilii înrolați în Spațiul Privat Virtual, deciziile vor fi comunicate prin SPV.
Decizia de rambursare trebuie comunicată contribuabilului în cel mult o zi de la aprobarea acesteia.
Ce se întâmplă dacă inspecția fiscală este suspendată
În cazul în care inspectorii fiscali suspendă controlul pentru a obține informații sau documente suplimentare, termenul de soluționare a cererii de rambursare va fi prelungit cu perioada în care inspecția a fost suspendată.
ANAF trebuie să evidențieze atât momentul suspendării, cât și data reluării inspecției.
Reguli noi pentru deconturile depuse după termen
Deconturile cu sume negative de TVA cu opțiune de rambursare depuse după expirarea termenului legal vor intra în procedura de corectare din oficiu a erorilor materiale.
Contribuabilul va fi notificat că trebuie să preia soldul negativ de TVA în decontul perioadei fiscale următoare.
Ce se întâmplă în cazul anulării codului de TVA
Ordinul clarifică și situațiile în care înregistrarea în scopuri de TVA a contribuabilului este anulată.
În anumite cazuri, procedura de rambursare se încheie, iar suma negativă poate fi inclusă în primul decont depus după reînregistrarea în scopuri de TVA.
Dacă decizia de rambursare fusese deja emisă, dar procedura nu era finalizată, ANAF poate emite o decizie de desființare a acesteia.
Pentru anumite categorii de contribuabili cărora le este anulat codul de TVA, restituirea sumelor se face numai după efectuarea inspecției fiscale.
De când se aplică noile reguli
Noile prevederi se aplică începând cu deconturile cu sume negative de TVA cu opțiune de rambursare aferente lunii august 2026 și trimestrului III al anului 2026.
Regulile se aplică și deconturilor aflate deja în curs de soluționare la intrarea în vigoare a ordinului, cu excepția celor care fuseseră deja transmise structurilor de inspecție fiscală pentru verificare anticipată.
ȘTIREA TA — trimite informații foto/video la Alba24
Cele mai vizionate video
Publică Anunț Gratuit pe Alba24.ro
Publica un anunt gratuit

Comentarii (0)