ANAF trimite notificări pentru taxa pe lux. Proprietarii de locuințe scumpe au 15 zile să depună declarația 216. Ce riscă
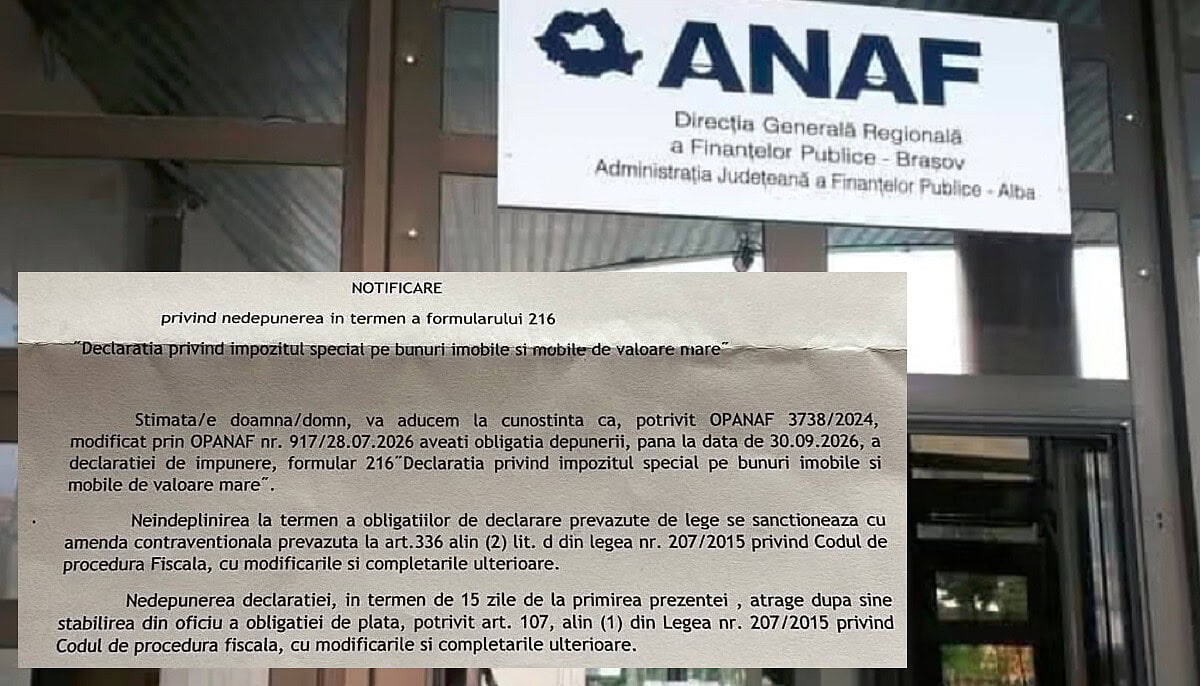
ANAF a început să transmită notificări persoanelor care nu au depus formularul 216, cunoscut drept declarația pentru „taxa pe lux”. Sunt vizate persoanele care dețin clădiri rezidențiale cu o valoare impozabilă de peste 2,5 milioane de lei. Cei care primesc notificarea au la dispoziție 15 zile pentru a-și îndeplini obligațiile declarative. În caz contrar, Fiscul poate stabili din oficiu impozitul datorat.
O notificare transmisă de Agenția Națională de Administrare Fiscală arată că instituția a început să urmărească nedepunerea declarațiilor pentru impozitul special pe bunurile imobile și mobile de valoare mare.
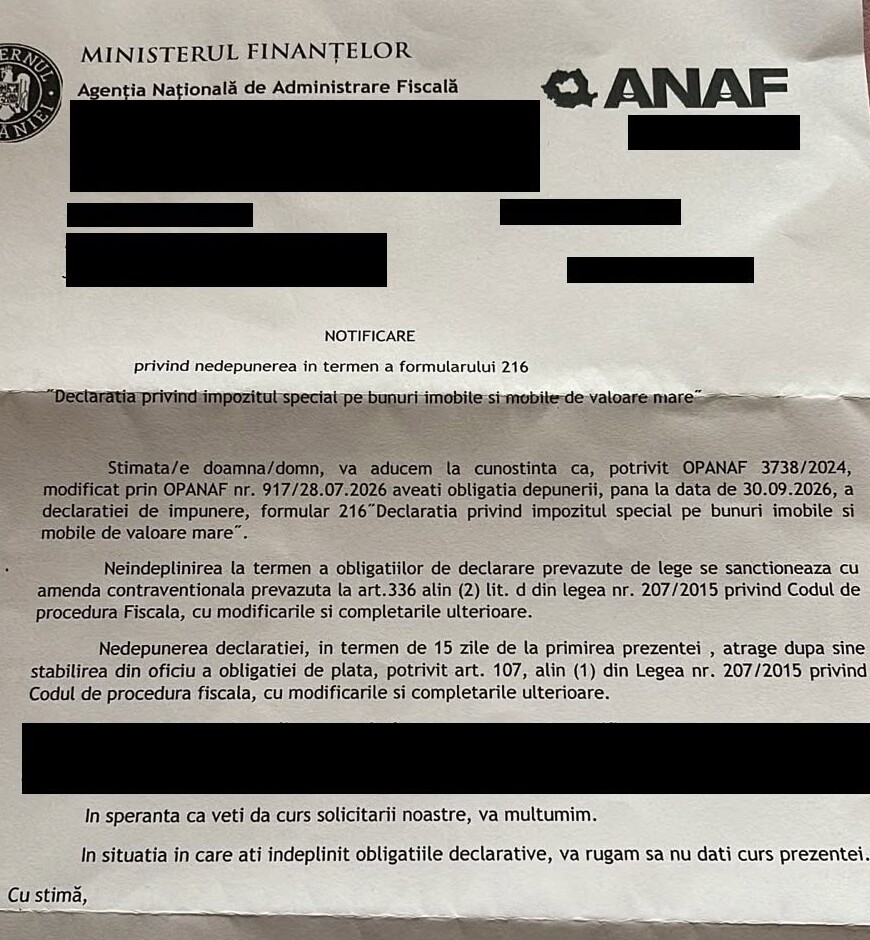
Potrivit documentului, contribuabilii aveau obligația să depună formularul 216 până la 30 septembrie 2026, în cazul clădirilor rezidențiale care depășesc plafonul prevăzut de lege.
Impozitul este cunoscut drept „taxa pe lux”, iar din 2026 cota de impozitare a crescut de la 0,3% la 0,9%.
Cine trebuie să plătească taxa pe lux în 2026
Potrivit Codului fiscal, sunt obligate la plata acestui impozit persoanele fizice care, la 31 decembrie 2025, dețineau individual sau în proprietate comună clădiri rezidențiale situate în România, a căror valoare impozabilă depășește 2.500.000 de lei.
Atenție: plafonul nu se referă la prețul de vânzare al locuinței și nici la valoarea estimată pe piața imobiliară.
Pentru stabilirea obligației fiscale este luată în calcul valoarea impozabilă determinată de autoritatea fiscală locală.
Prin urmare, proprietarii din Alba Iulia, Sebeș, Aiud, Blaj sau alte localități din județul Alba trebuie să verifice valoarea impozabilă a clădirii, comunicată de serviciul local de taxe și impozite.
Primăriile au, de asemenea, obligația de a informa contribuabilii pentru care valoarea impozabilă depășește plafonul legal și de a transmite datele relevante către ANAF.
Cât este taxa pe lux în 2026. Exemple de calcul
Din 1 ianuarie 2026, impozitul special se calculează prin aplicarea cotei de 0,9% asupra sumei care depășește plafonul de 2,5 milioane de lei.
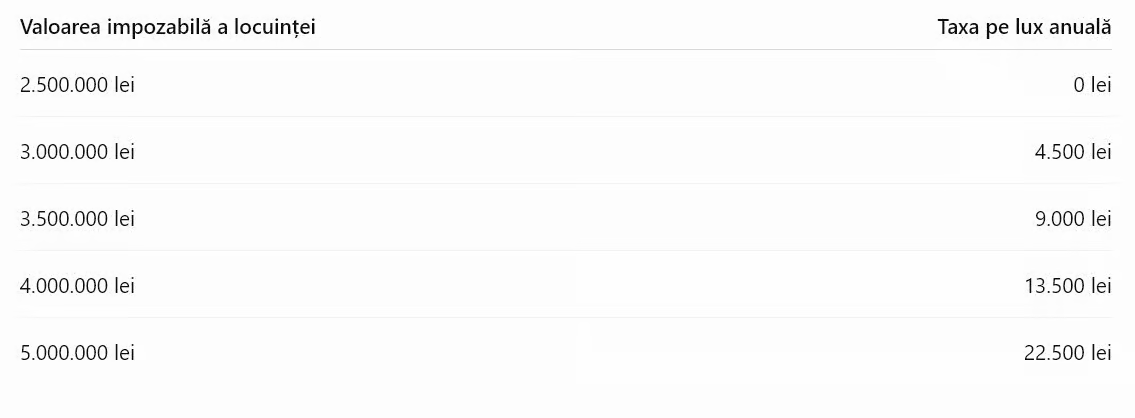
De exemplu, pentru o clădire rezidențială cu valoarea impozabilă de 3 milioane de lei, diferența supusă impozitării este de 500.000 de lei.
Alte exemple:
Taxa pe lux este distinctă de impozitul obișnuit pe clădiri, achitat către autoritatea locală.
Ce se întâmplă dacă proprietarii nu depun declarația în termen de 15 zile
Potrivit notificării transmise de ANAF, nedepunerea declarației poate atrage sancțiunea contravențională prevăzută la articolul 336 alineatul (2) litera d) din Codul de procedură fiscală.
Documentul precizează că, în cazul în care declarația nu este depusă în termen de 15 zile de la primirea notificării, organul fiscal poate proceda la stabilirea din oficiu a obligației de plată.
Aceasta înseamnă că ANAF poate calcula impozitul datorat pe baza informațiilor de care dispune, fără ca proprietarul să fi depus formularul.
În plus, pentru obligațiile fiscale neachitate la scadență pot fi calculate dobânzi și penalități de întârziere, potrivit legislației fiscale.
Notificarea nu reprezintă, în sine, o amendă sau o decizie de impunere, ci o solicitare adresată contribuabilului de a-și îndeplini obligația declarativă.
ANAF precizează că persoanele care și-au îndeplinit deja obligațiile declarative nu trebuie să dea curs notificării.
Cum se depune formularul 216
Declarația 216 se completează folosind formularul pus la dispoziție de ANAF și se transmite prin mijloace electronice.
În declarație sunt înscrise datele de identificare ale contribuabilului, informațiile despre bunurile impozabile, baza de calcul și suma datorată.
Formularul a fost actualizat prin Ordinul ANAF nr. 917/2026, publicat în Monitorul Oficial nr. 646 din 5 august 2026, pentru a reflecta noua cotă de impozitare de 0,9%.
Taxa pe lux se aplică și autoturismelor scumpe
Formularul 216 nu este destinat exclusiv proprietarilor de locuințe.
Impozitul special se aplică și autoturismelor înmatriculate sau înregistrate în România, a căror valoare individuală de achiziție depășește 375.000 de lei.
În acest caz, taxa de 0,9% se aplică diferenței dintre prețul de achiziție și plafonul de 375.000 de lei.
De exemplu, pentru un autoturism cumpărat cu 500.000 de lei, impozitul special anual este de 1.125 de lei.
În cazul autoturismelor, taxa se datorează pentru o perioadă de cinci ani, potrivit condițiilor prevăzute de Codul fiscal.
Termenul de depunere a declarației pentru autoturisme este 31 decembrie 2026, diferit de cel aplicabil clădirilor rezidențiale.
ȘTIREA TA — trimite informații foto/video la Alba24
Cele mai vizionate video
Publică Anunț Gratuit pe Alba24.ro
Publica un anunt gratuit

Comentarii (0)