
Capcana fiscală a salariului minim: un leu în plus la brut poate însemna peste 80 de lei pierduți din salariul net
O majorare a salariului brut cu numai un leu poate determina scăderea salariului net cu peste 80 de lei. Situația este provocată de pierderea unei facilități fiscale de 200 de lei acordate angajaților plătiți cu salariul minim. Problema este semnalată de Blocul Național Sindical (BNS), într-un studiu prezentat marți, 3 noiembrie 2026, în contextul negocierilor privind salariul minim pentru anul 2027.
Mecanismul fiscal produce o situație aparent paradoxală: un angajat căruia i se majorează salariul brut poate ajunge să primească mai puțini bani în mână.
Explicația este că facilitatea fiscală nu se reduce treptat pe măsură ce salariul crește, ci poate fi pierdută integral atunci când nu mai sunt îndeplinite condițiile prevăzute de lege.
Cum poate un leu în plus la salariul brut să reducă salariul net
Începând cu 1 iulie 2026, salariul minim brut pe economie este de 4.325 de lei.
Pentru salariații care îndeplinesc condițiile legale, o sumă de 200 de lei din venitul salarial este exceptată de la plata contribuțiilor sociale obligatorii și a impozitului pe venit.
Una dintre condiții este ca salariul de bază brut înscris în contractul individual de muncă să fie egal cu salariul minim stabilit de Guvern.
Astfel, un angajat care are salariul de bază brut de 4.325 de lei poate beneficia de facilitate. Dacă angajatorul îi majorează salariul de bază la 4.326 de lei, condiția nu mai este îndeplinită.
În consecință, facilitatea de 200 de lei se pierde, iar contribuțiile și impozitul se calculează potrivit regulilor obișnuite. Angajatul primește un leu în plus la brut, dar pierde avantajul fiscal aferent celor 200 de lei.
Exemplu de calcul: 4.325 de lei față de 4.326 de lei
Pentru a înțelege efectul, putem compara două salarii brute care diferă cu numai un leu.
Într-un calcul simplificat, fără deducerea personală și fără rotunjirile utilizate efectiv la salarizare, rezultatele sunt următoarele:
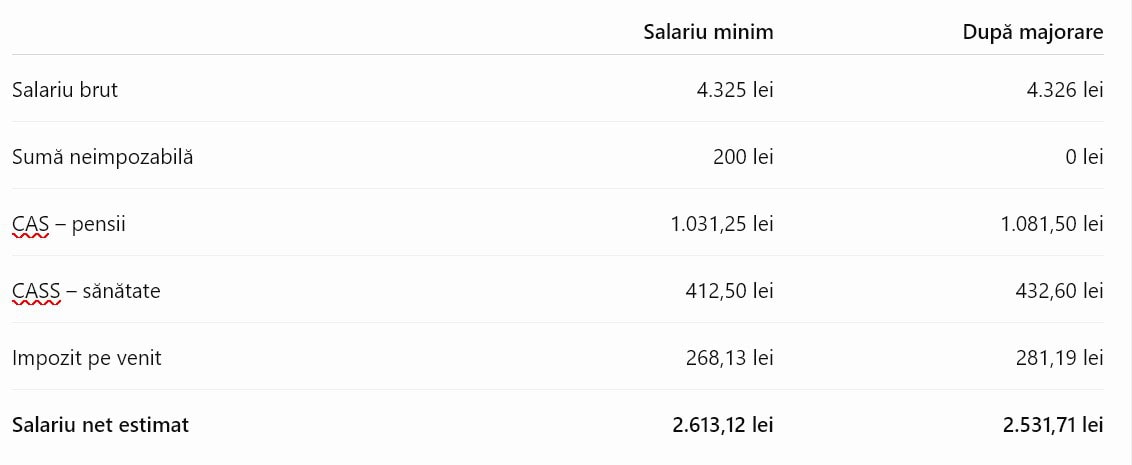
Diferența este de aproximativ 81 de lei în minus la salariul net, deși salariul brut a crescut cu un leu.
Acesta este un exemplu matematic simplificat. Calculul efectiv de pe statul de plată poate fi diferit, în special din cauza deducerii personale.
Blocul Național Sindical indică în analiza sa o pierdere de aproximativ 85 de lei. Formula integrală utilizată de sindicate pentru această valoare necesită verificarea studiului original.
Ce prevede legislația privind cei 200 de lei neimpozabili
Facilitatea fiscală este reglementată prin articolul III din OUG nr. 89/2025. Pentru perioada 1 iulie - 31 decembrie 2026, cei 200 de lei sunt exceptați de la contribuții și impozit dacă sunt îndeplinite cumulativ mai multe condiții.
Printre acestea:
- Angajatul are contract individual de muncă cu normă întreagă, la locul unde se află funcția de bază.
- Salariul de bază brut contractual este egal cu salariul minim legal.
- Venitul brut lunar luat în calcul potrivit ordonanței nu depășește 4.600 de lei.
- Sunt respectate celelalte condiții prevăzute de actul normativ.
Prin urmare, nu orice persoană care câștigă 4.325 de lei beneficiază automat de facilitate, iar pierderea acesteia nu intervine în orice situație în care venitul total crește.
De exemplu, legea face distincție între salariul de bază înscris în contract și anumite venituri suplimentare.
BNS: foarte mulți angajați câștigă salariul minim sau puțin peste acesta
Problema este importantă deoarece o parte semnificativă a salariaților din România sunt remunerați la nivelul salariului minim sau foarte aproape de acesta.
Potrivit datelor prezentate de Blocul Național Sindical, aproximativ 1,4 milioane de angajați cu normă întreagă câștigă salariul minim sau cel mult 75 de lei peste acesta.
Sindicaliștii susțin că distribuția salariilor a rămas concentrată în jurul nivelului minim, în ciuda mecanismelor introduse pentru stabilirea unui salariu minim adecvat.
Această situație afectează atât puterea de cumpărare a angajaților, cât și modul în care angajatorii stabilesc majorările salariale.
Ce se întâmplă cu salariul minim în 2027
Problema semnalată de BNS apare în contextul negocierilor privind salariul minim pentru anul viitor.
Sindicatele solicită majorarea salariului minim și modificarea unor reguli de impozitare a veniturilor salariale.
În discuțiile cu Guvernul au fost avansate inclusiv propuneri pentru creșterea salariului minim brut la 5.000 de lei. Aceste valori sunt revendicări sindicale, nu salarii aprobate prin hotărâre de Guvern. O altă problemă este viitorul facilității fiscale de 200 de lei.
În forma verificată a OUG nr. 89/2025, facilitatea se aplică veniturilor aferente lunilor iulie–decembrie 2026. Pentru 2027, aplicarea unui mecanism similar depinde de eventualele modificări legislative.
Prin urmare, exemplul pierderii a peste 80 de lei la salariul net explică o problemă a fiscalității din 2026, care poate deveni relevantă și în negocierile pentru 2027, dar nu reprezintă o regulă fiscală deja confirmată pentru anul viitor.
ȘTIREA TA — trimite informații foto/video la Alba24
Cele mai vizionate video
Publică Anunț Gratuit pe Alba24.ro
Publica un anunt gratuit

Comentarii (0)