
Cum se modifică modul în care putem strânge bani pentru pensie prin noile Conturi de Economii și Investiții

Cum se modifică modul în care putem strânge bani pentru pensie prin noile Conturi de Economii și Investiții, reglementate de Legea nr. 202/2026
În data de 15 octombrie 2026, în Monitorul Oficial al României a fost publicată Legea nr. 202/2026, care reglementează înființarea și funcționarea conturilor de economii și de investiții, ca instrumente financiare voluntare destinate constituirii unui venit suplimentar distinct de pensia publică pentru persoanele fizice, oferind stimulente fiscale specifice pentru sprijinirea acumulării de capital. Legea a intrat oficial în vigoare la 18 octombrie 2026, iar aplicarea efectivă a măsurilor și a regimului fiscal vor fi valabile de la 1 ianuarie 2027.
Două tipuri de conturi cu regimuri fiscale diferite
Conturile de Economii și Investiții reprezintă conturi speciale de investiții constituite pe baza unui contract de administrare de portofolii. Administrarea acestor conturi este rezervată exclusiv entităților autorizate potrivit Legii nr. 126/2018 privind piețele de instrumente financiare, respectiv societăților de servicii de investiții financiare (SSIF) și instituțiilor de credit (bănci) autorizate să presteze servicii de administrare de portofolii.
Orice persoană fizică are dreptul legal de a deschide unul sau mai multe conturi de economii și investiții, de oricare dintre cele două tipuri, la unul sau la mai mulți administratori autorizați.
Contul de economii și investiții CEI-S
Legea stabilește posibilitatea constituirii a două tipuri de conturi cu regimuri fiscale diferite:
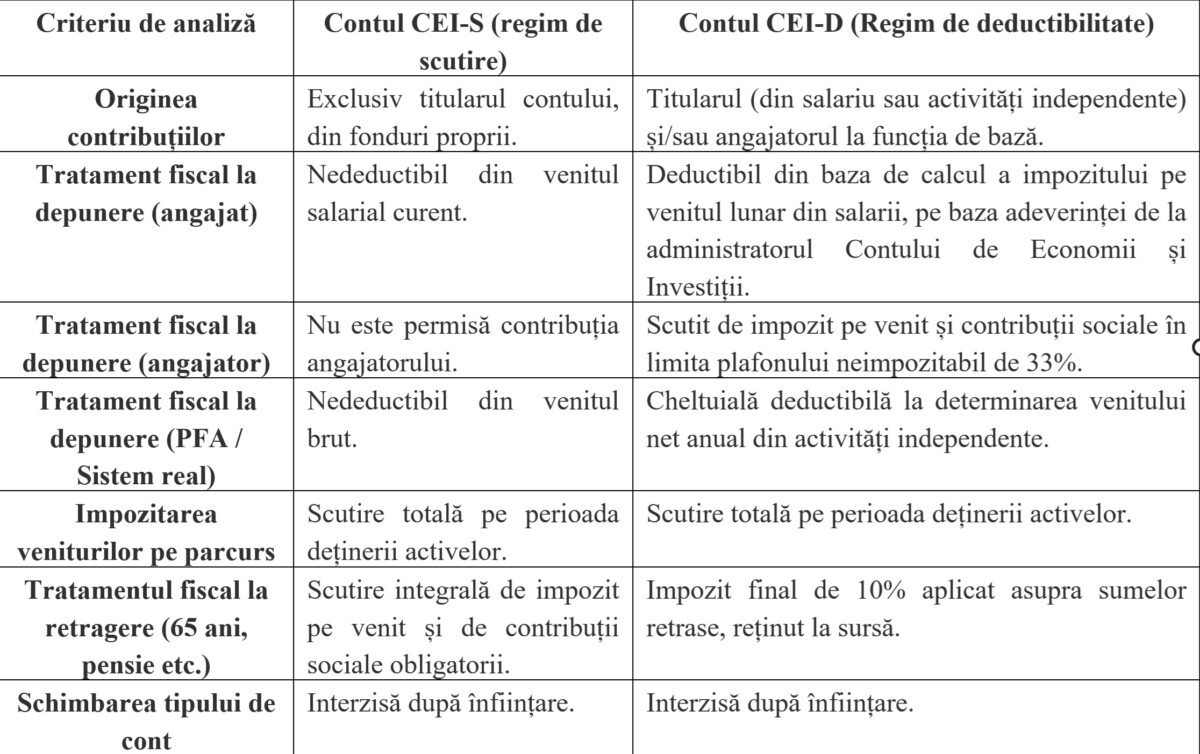
1. Contul de economii și investiții CEI-S (regim de scutire) poate fi constituit direct de către titular, o persoană fizică este acel tip de cont la care la retragerea sumelor, acestea sunt scutite integral de impozitul pe venit și nu se includ în baza de calcul a contribuțiilor sociale obligatorii.
Contul CEI-S este configurat ca un instrument pur de economisire din resurse proprii deja impozitate, având ca scop maximizarea randamentului net la finalul perioadei de investire. Contribuțiile în contul CEI-S sunt efectuate voluntar și exclusiv de către titular. Deși sumele depuse nu reduc baza de impozitare din luna depunerii, toate câștigurile generate de portofoliu pe parcursul deținerii contului — inclusiv dividendele, dobânzile și câștigurile de capital din tranzacționarea instrumentelor eligibile — beneficiază de o scutire deplină de impozit pe venit, conform modificărilor aduse Articolului 93 din Codul Fiscal.
Marele avantaj al contului CEI-S se materializează în momentul lichidării sau retragerii fondurilor. Prin completarea Articolului 60 din Codul Fiscal (punctul 6^1), legea stabilește că persoanele fizice, titulari sau moștenitori ai conturilor CEI-S, sunt scutite integral de la plata impozitului pe venit pentru sumele retrase. De asemenea, aceste sume nu se includ în baza de calcul a contribuțiilor sociale obligatorii (CAS și CASS), garantând că întreaga valoare acumulată în cont rămâne la dispoziția titularului.
Contul CEI-D
2. Contul de economii și investiții CEI-D (regim de deductibilitate), care poate fi constituit direct de către titular, o persoană fizică sau de către angajatorul la care avem funcția de bază. La aceste tipuri de conturi, contribuțiile pentru crearea conturilor sunt deductibile fiscal, iar sumele retrase la final se impun cu o cotă finală de impozit de 10%.
Contul CEI-D prioritizează eficientizarea fiscală imediată, permițând reducerea sarcinilor fiscale curente și co-finanțarea din partea angajatorului.
Pentru persoanele fizice care obțin venituri din salarii la funcția de bază, contribuțiile efectuate din resurse proprii în contul CEI-D se deduc direct din veniturile lunii în care s-a efectuat plata.
Potrivit completărilor aduse Articolului 78 din Codul Fiscal, deducerea se acordă pe baza documentului justificativ eliberat de administratorul CEI-D, care atestă data decontării și valoarea plătită. În cazul persoanelor care desfășoară activități independente în sistem real, contribuțiile plătite în contul CEI-D constituie cheltuieli deductibile la calculul venitului net anual.
Cum se pot acorda contribuții
Angajatorii pot acorda contribuții în contul CEI-D al angajaților la funcția de bază, ca beneficiu extrasalarial reglementat prin contractul individual de muncă sau regulamentul intern. Conform completărilor aduse Articolului 76 și Articolului 142 din Codul Fiscal, aceste contribuții suportate de angajator sunt incluse în plafonul lunar neimpozitabil de cel mult 33% din salariul de bază.
Ordinea includerii diverselor beneficii extrasalariale în acest plafon de 33% se stabilește autonom de către angajator. Sumele acordate de firmă nu se impozitează pe venit și nu se supun contribuțiilor sociale obligatorii (CAS și CASS) în luna plății.
Spre deosebire de varianta CEI-S, sumele retrase din contul CEI-D sunt supuse impozitării la finalul perioadei. Conform Articolului 96^2 din Codul Fiscal, veniturile obținute din retragerea sumelor din conturile CEI-D se impun cu o cotă finală de 10% aplicată asupra întregii sume retrase. Impozitul se calculează și se reține la sursă de către plătitorul de venit (administratorul de cont) la data plății, fiind virat la bugetul de stat până la data de 25 a lunii următoare.
Un nou instrument financiar individual
Conturile de Economii și de Investiții se referă la un nou instrument financiar individual și voluntar prin care orice persoană fizică își poate economisi și investi banii pe termen lung, având ca scop obținerea unui venit suplimentar la pensie.
Persoana fizică decide cât economisește și investește în aceste conturi. Se pot deschide conturi la instituții financiare autorizate — fie la o bancă, fie la o societate de servicii de investiții financiare (SSIF), care va investi banii depuși pe piețele financiare din Uniunea Europeană sau țări OCDE în acțiuni, obligațiuni sau fonduri mutuale.
Investițiile speculative, interzise
Pentru a proteja economiile, legea interzice investițiile speculative cu risc ridicat (instrumentele derivate). Administratorul este obligat să ofere un document informativ standardizat care prezintă detaliat riscurile asociate investiției înainte de a deschide contul. Autoritatea de Supraveghere Financiară supraveghează activitatea tuturor administratorilor de Conturi de Economii și Investiții, verifică modul în care aceștia își îndeplinesc obligațiile și asigură protecția investitorilor.
Administratorul nu poate acționa hаotic sau după propriul bun plac cu banii depuși în aceste conturi, ci el execută și administrează portofoliul sub directul control al persoanei fizice care a făcut depunerea și sub stricta reglementare a legii.
Concret, persoana fizică deponentă decide deschiderea contului, frecvența și nivelul contribuțiilor voluntare. În baza contractului de administrare, persoana fizică deponentă își exprimă preferințele și alege opțiunile de investiție dintre instrumentele financiare eligibile puse la dispoziție de administrator.
Dacă titularul contului nu este mulțumit de randament sau de serviciile oferite, poate ordona administratorului să îi transfere activele (parțial sau integral) la un alt administrator autorizat, în termen de maximum 15 zile lucrătoare, fără comisioane.
Când este permisă retragerea banilor acumulați?
Fondurile acumulate pot fi retrase, la solicitarea titularului și în cuantumul dorit, exclusiv din momentul în care intervine primul dintre următoarele evenimente:
- 1. Împlinirea vârstei de 65 de ani;
- 2. Deschiderea dreptului la pensie pentru limită de vârstă;
- 3. Deschiderea dreptului la pensie anticipată;
- 4. Deschiderea dreptului la pensie de invaliditate.
Ce excepții sau situații speciale există?
Dacă titularul contului se pensionează anticipat sau din motive de invaliditate înainte de 65 de ani, legea îi permite deschiderea dreptului de retragere a fondurilor din acel moment. În cazul survenirii decesului titularului, moștenitorii pot accesa banii prin retragerea fondurilor într-o plată unică (după vânzarea activelor) sau prin transferul activelor într-un cont Cont de Economii și Investiții propriu. În afara acestor cazuri expres reglementate, legea nu prevede posibilitatea de a efectua retrageri anticipate la alegere.
Interesant este și că legea prevede că sumele adunate în aceste Conturi de Economii și Investiții sunt “insesizabile” - nimănui nu i se permite să le execute silit, să le pună sub sechestru sau să le ia drept garanție.
Ce se poate întâmpla în contul de economii
Este posibil ca la 65 de ani să nu mai ai nicio sumă în Contul de Economii și Investiții? Sau poți avea o multiplicare spectaculoasă a banilor depuși?
Da, ambele variante sunt posibile. Teoretic și practic este posibil să ajungi la 65 de ani cu zero lei (sau cu o sumă mult mai mică decât ai depus), deși un scenariu de pierdere totală 100% este unul extrem. Conturile de Economii și Investiții nu sunt depozite bancare cu capital garantat, ci conturi de investiții, din care sumele sunt plasate în acțiuni, obligațiuni sau fonduri mutuale (OPCVM-uri).
Dacă piețele financiare pe care s-au investit banii prăbușesc sau companiile ale căror acțiuni/obligațiuni au fost achiziționate dau faliment, pierderea financiară este suportată direct de titularul contului, în calitate de proprietar al activelor. Legea protejează deponentul prin Fondul de Compensare a Investitorilor doar dacă administratorul (banca sau firma de investiții) dă faliment sau comite o fraudă, garantând că sumele deținute în Conturile de Economii și Investiții nu sunt amestecate cu banii administratorului. Legea nu garantează randamentul și nu acoperă pierderile cauzate de evoluția negativă a bursei (riscul de piață).
A doua variantă, cea a multiplicării spectaculoase a banilor depuși, este și ea posibilă. Legea nu impune nicio limită maximă sau plafon pentru valoarea la care pot ajunge sumele acumulate sau pentru randamentul obținut în Conturile de Economii și Investiții. Dacă banii sunt investiți pe un orizont lung de timp (de exemplu 20–30 de ani până la pensie) în acțiuni ale unor companii cu creșteri exponențiale, prin efectul dobânzii compuse, valoarea portofoliului poate crește de sute sau mii de ori față de suma inițială depusă. Pe parcursul deținerii contului, toate veniturile (dividende, câștiguri de capital) se acumulează și se reinvestesc fără nicio impozitare interimară.
Ce se întâmplă cu taxele dacă obții un câștig uriaș?
În cazul Contului de economii și investiții CEI-S (regim de scutire), indiferent cât de mult a crescut valoarea portofoliului tău (chiar dacă ai depus 1.000 de lei și ai ajuns la o sumă de mii de ori mai mare), la retragerea din cont (la pensie sau 65 de ani), întreaga sumă este 100% scutită de impozitul pe venit și nu se supune contribuțiilor sociale.
În cazul Contului de economii și investiții CEI-D (regim de deductibilitate), la retragere, întreaga sumă acumulată se impozitează cu o cotă fixă și finală de 10%.
Prin urmare, legea nu limitează câștigul maxim, ci garantează că regimul fiscal favorabil se aplică întregii sume acumulate în cont la momentul retragerii.
În concluzie, legiuitorul a creat pachet atractiv de facilități fiscale și garanții legale, pentru a încuraja populația să economisească și să investească pe termen lung. Veniturile obținute din investiții (cum ar fi dividendele sau câștigurile de capital) nu se impozitează în perioada deținerii contului. Toate profiturile obținute se pot reinvesti integral. Legiuitorul recompensează economisirea pe termen lung (până la pensie sau 65 de ani) prin scutirea totală de la plata impozitului pe venit și a contribuțiilor sociale la momentul retragerii banilor.
Noul cadru legal
Noul cadru legal poate fi perceput și ca un sprijin direct pentru salariați, angajatori și liber-profesioniști, prin instrumentele Conturi de Economii și Investiții regim de deductibilitate (CEI-D), prin crearea de economii imediate la impozitul pe salariu. Contribuțiile efectuate de salariați sau persoane cu activități independente se deduc direct din baza de calcul a impozitului din luna respectivă, reducând efortul financiar al investiției. De asemenea, este stimulată co-finanțarea de la angajator. Legea le permite angajatorilor să ofere aceste contribuții ca beneficiu extrasalarial, scutindu-le de impozit și de contribuții sociale în limita plafonului lunar de 33%.
Nu în ultimul rând, legea țintește indirect canalizarea economiilor spre piața de capital. Banii sunt direcționați în economie, fiind investiti pe piețe reglementate din Uniunea Europeană și OCDE în instrumente precum acțiuni, obligațiuni sau fonduri mutuale.
Legea stabilește și câteva elemente de protecție a economiilor pentru bătrânețe. Pentru ca fondurile destinate bătrâneții să nu fie risipite sau pierdute în speculații, legea interzice plasamentele în instrumente derivate cu risc ridicat și garantează că activele din cont sunt “insesizabile” (o proprietate legală de protejare de executări silite sau popriri).
Pe de altă parte, banii depuși în conturile CEI sunt blocați pe termen lung și nu pot fi retrași rapid pentru cheltuieli curente. anii pot fi scoși din cont exclusiv la pensionare (limită de vârstă, anticipată sau invaliditate) sau la împlinirea vârstei de 65 de ani. Legea nu permite accesarea parțială sau totală a banilor înainte de aceste termene. Îți poți muta portofoliul la o altă bancă sau alt broker autorizat, dar banii rămân blocați în continuare în sistemul Conturilor de Economii și Investiții până la pensie.
Profesor universitar dr. Adela Socol – contributor Alba24
ȘTIREA TA — trimite informații foto/video la Alba24
Cele mai vizionate video
Publică Anunț Gratuit pe Alba24.ro
Publica un anunt gratuit

Comentarii (0)