
Mai puține acte cerute românilor la ghișee. Statul ar putea verifica direct datoriile și plățile către instituții. Document
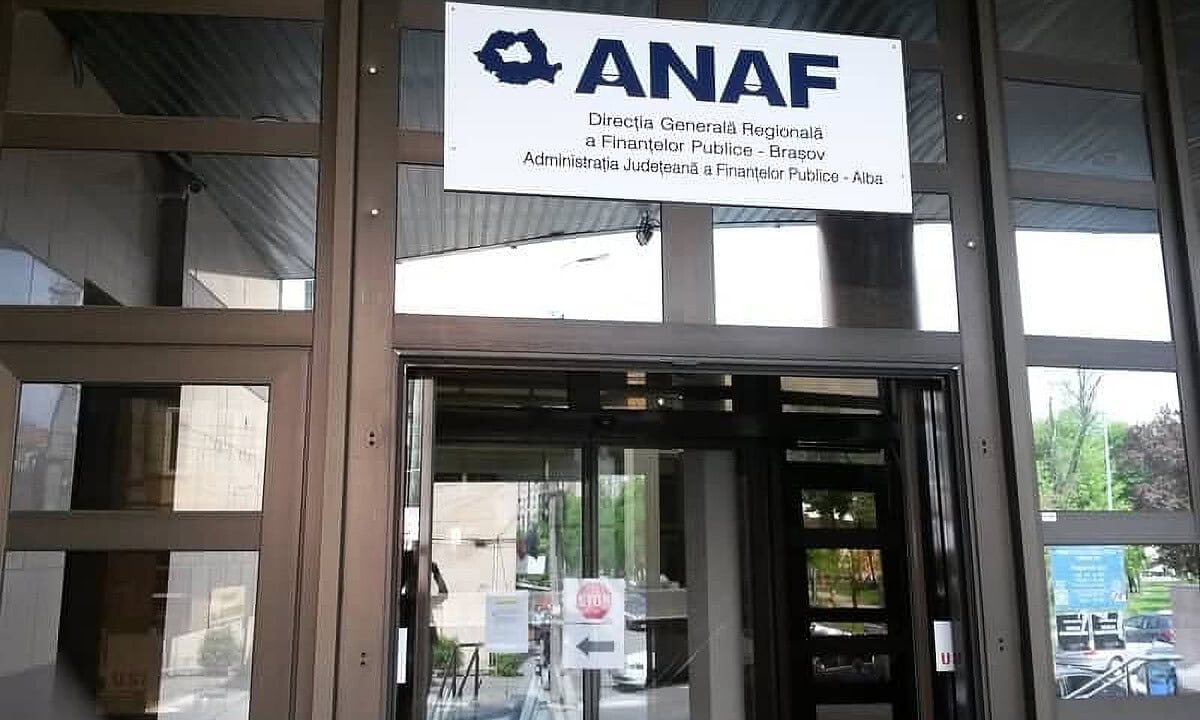
Românii și firmele nu ar mai trebui să prezinte certificate fiscale, chitanțe, ordine de plată sau extrase de cont în relația cu instituțiile publice, atunci când informațiile pot fi verificate direct în sistemele statului. Măsurile sunt prevăzute într-o propunere legislativă depusă la Senat, care aduce modificări Codul de procedură fiscală. Ministerul Finanțelor, ANAF, organele fiscale locale, Trezoreria și alte instituții ar urma să fie obligate să facă verificările direct. Există însă și situații în care documentele vor putea fi solicitate în continuare.
Propunerea legislativă pentru modificarea și completarea Legii nr. 207/2015 privind Codul de procedură fiscală a fost înregistrată la Senat pentru dezbatere în 23 septembrie 2026.
Ce ar trebui să verifice direct instituțiile statului
Proiectul pornește de la două categorii de informații pe care autoritățile ar trebui să le verifice singure atunci când au acces la ele.
Prima este situația fiscală a persoanelor fizice și juridice, inclusiv existența sau inexistența obligațiilor fiscale restante.
A doua privește plățile făcute către autorități și instituții publice: obligații fiscale sau bugetare, taxe, tarife, amenzi, contribuții și alte sume colectate potrivit legii.
În expunerea de motive, inițiatorii susțin că există încă proceduri în care cetățenilor și firmelor li se cer documente emise, deținute sau verificabile chiar de stat. În materie fiscală sunt date ca exemple certificatul de atestare fiscală, documentele privind lipsa datoriilor și dovezile plăților pentru taxe, amenzi sau alte sume datorate instituțiilor publice.
Certificatul de atestare fiscală nu ar mai fi cerut dacă instituția poate verifica informația
Una dintre modificările importante este introducerea unui nou articol (160¹) în Codul de procedură fiscală.
Potrivit formei inițiatorului, autoritățile și instituțiile publice care au competența legală să verifice situația fiscală a unei persoane fizice sau juridice ar avea obligația să obțină direct informațiile prin sistemele fiscale și informatice ale statului.
În aceste situații, instituția nu ar mai putea solicita contribuabilului certificatul de atestare fiscală sau alte documente care dovedesc situația fiscală ori lipsa obligațiilor fiscale restante, dacă informația poate fi obținută sau verificată direct electronic.
Practic, dacă o instituție are nevoie să afle dacă o persoană sau o firmă are datorii fiscale și poate verifica acest lucru prin sistemele statului, sarcina obținerii dovezii nu ar mai trebui transferată contribuabilului.
Fără chitanțe și ordine de plată, dacă plata poate fi găsită în sistem
O regulă similară este propusă pentru plățile făcute către stat.
Noul articol 163¹ ar urma să se aplice procedurilor în care soluționarea unei cereri, furnizarea unui serviciu public, emiterea unui act administrativ sau efectuarea unei operațiuni administrative este condiționată de plata unei taxe, amenzi, contribuții, obligații fiscale sau a altei sume.
În aceste cazuri, instituția ar avea obligația să verifice direct dacă plata a fost efectuată și, după caz, dacă suma a fost încasată.
Verificarea ar putea fi făcută prin evidențele proprii, sistemele informatice disponibile, unitățile Trezoreriei Statului, sistemele electronice de plată sau alte mecanisme de acces și interoperabilitate.
Dacă plata poate fi identificată astfel, cetățeanului sau firmei nu i-ar mai putea fi solicitate dovada plății, chitanța, ordinul de plată, extrasul de cont, confirmarea de plată sau alte documente cu aceeași funcție.
Când vor putea fi cerute în continuare actele
În cazul situației fiscale, documentele ar putea fi solicitate în continuare dacă, din motive tehnice, informațiile nu pot fi obținute sau validate direct prin sistemele statului ori dacă prezentarea documentului este cerută expres de lege.
Într-o asemenea situație apare o obligație suplimentară pentru instituție: aceasta va trebui să consemneze în scris motivul concret pentru care informația sau documentul nu a putut fi obținut ori verificat direct.
Regula este asemănătoare în cazul plăților. Chitanța, ordinul de plată sau extrasul de cont ar putea fi solicitate dacă plata nu poate fi identificată ori validată direct, datele sunt incomplete sau neconcordante, plata a fost făcută printr-un canal care nu permite verificarea directă ori legea impune expres documentul pentru producerea unui efect juridic distinct.
Și aici instituția ar trebui să consemneze în scris de ce plata nu a putut fi identificată sau verificată.
Dovezile de plată ar trebui acceptate și electronic
Proiectul modifică și actualul articol 163 din Codul de procedură fiscală.
Atunci când legea impune totuși prezentarea dovezii plății, instituțiile publice care prestează servicii sau colectează bani pentru bugetul general consolidat ar trebui să accepte transmiterea dovezii prin mijloace electronice, în condițiile și formatul stabilite de acestea.
Instituția ar urma apoi să verifice încasarea efectivă în conturile sale, inclusiv pe baza extraselor eliberate de unitățile Trezoreriei Statului.
Inițiatorii explică faptul că verificarea directă ar trebui să fie regula principală, iar transmiterea electronică a documentului să intervină atunci când verificarea directă nu este posibilă și dovada rămâne necesară.
ANAF, Ministerul Finanțelor și primăriile ar trebui să-și adapteze sistemele
Proiectul nu stabilește doar obligația instituțiilor de a verifica informațiile, ci și termene pentru pregătirea mecanismelor necesare.
În 90 de zile de la publicarea eventualei legi în Monitorul Oficial, Ministerul Finanțelor, ANAF, organele fiscale locale, unitățile Trezoreriei Statului și celelalte instituții vizate ar trebui să-și modifice sau completeze procedurile administrative, instrucțiunile, formularele, listele de documente și fluxurile de lucru.
În 180 de zile de la publicare, instituțiile ar trebui să operaționalizeze mecanismele de acces, verificare directă și interoperabilitate necesare aplicării noilor reguli.
Proiectul prevede că modificările de fond aduse Codului de procedură fiscală ar intra în vigoare tot la 180 de zile de la publicarea legii în Monitorul Oficial, dacă inițiativa va fi adoptată în forma propusă.
Ministerul Finanțelor ar trebui să publice anual un raport
O altă prevedere introduce o obligație de transparență pentru Ministerul Finanțelor.
Instituția ar trebui să publice, până la 31 mai în fiecare an, un raport privind stadiul implementării mecanismelor prin care sunt verificate direct situația fiscală și plățile efectuate către instituțiile publice.
Pentru realizarea raportului, autoritățile vizate ar trebui să transmită Ministerului Finanțelor, până la 31 martie, informațiile privind aplicarea noilor reguli.
Cum ar trebui protejate datele fiscale și personale
Potrivit proiectului, verificarea directă trebuie realizată numai în măsura necesară îndeplinirii atribuțiilor legale ale instituției care solicită datele.
Ar trebui respectate regulile privind secretul fiscal, protecția datelor cu caracter personal, securitatea cibernetică, confidențialitatea informațiilor și trasabilitatea accesărilor.
De ce spun inițiatorii că este necesară schimbarea
În expunerea de motive, inițiatorii susțin că actualul sistem îl transformă uneori pe contribuabil într-un intermediar între instituții ale aceluiași stat: persoana obține de la o instituție un document care conține informații pe care apoi trebuie să le prezinte altei instituții.
Argumentul central al proiectului este mutarea sarcinii de la „persoana dovedește prin document” la „instituția verifică direct prin sistemele statului”.
Inițiatorii precizează însă explicit că propunerea nu urmărește eliminarea certificatului de atestare fiscală sau a dovezii plății atunci când acestea sunt necesare potrivit legii. Scopul declarat este eliminarea solicitării lor ca documente standard în cazurile în care instituția poate obține singură informația.
Pentru acest proiect, Senatul este prima Cameră sesizată.
Vezi integral: proiect lege verificare documente stat ANAF
ȘTIREA TA — trimite informații foto/video la Alba24
Cele mai vizionate video
Publică Anunț Gratuit pe Alba24.ro
Publica un anunt gratuit

Comentarii (0)