Premii neimpozabile pentru participanții la competiții sportive, manifestări culturale și concursuri. Proiectul a trecut de Senat
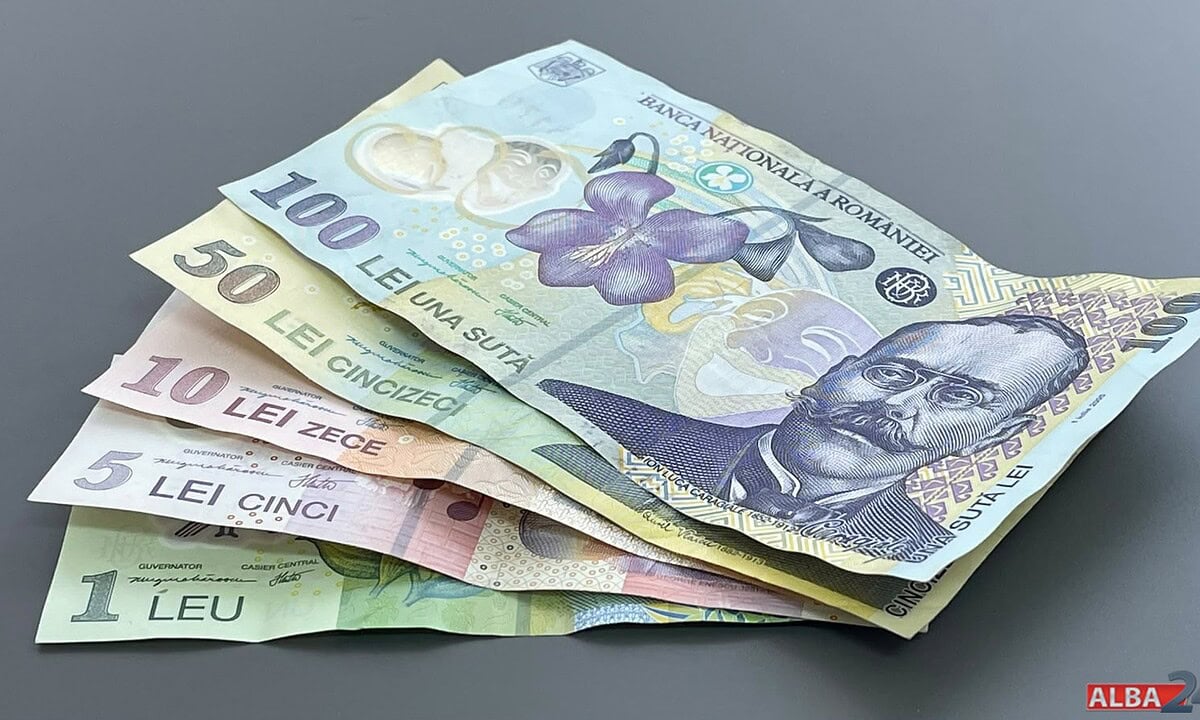
Premiile în bani sau în natură acordate participanților la competiții sportive, manifestări culturale și concursuri cu caracter educațional ar putea fi scutite de impozit, în limita unei șesimi din salariul minim brut pe țară.
Senatul a adoptat miercuri, 21 octombrie 2026, un proiect de lege care introduce această facilitate fiscală. Raportat la salariul minim brut de 4.325 de lei, plafonul propus este de aproximativ 721 de lei pentru fiecare premiu eligibil.
Pentru a intra în vigoare, proiectul trebuie să fie votat și în Camera Deputaților - camera decizională.
Proiectul de lege a fost adoptat de Senat cu 60 de voturi „pentru”, un vot „împotrivă” și 31 de abțineri, potrivit Agerpres. Inițiativa legislativă urmărește completarea articolului 62 din Legea nr. 227/2015 privind Codul fiscal, referitor la veniturile neimpozabile.
Prevederile vizează anumite premii acordate în cadrul competițiilor sportive, evenimentelor culturale și concursurilor educaționale, inclusiv premiile finanțate din sponsorizări, taxe de participare sau alte surse similare.
Ce premii ar putea fi scutite de impozit
Potrivit textului adoptat de Senat, noua facilitate fiscală ar urma să se aplice premiilor acordate participanților la:
- Competiții sportive;
- Manifestări culturale;
- Concursuri cu caracter educațional.
Scutirea ar urma să fie acordată pentru premiile în bani sau în natură, dacă sunt îndeplinite condițiile prevăzute de lege.
Propunerea legislativă include și premiile finanțate din sponsorizări, taxe de participare sau alte surse similare. O condiție importantă este ca veniturile respective să nu intre sub incidența regimului de impunere prevăzut la articolul 110 din Codul fiscal.
Astfel, noua reglementare nu presupune eliminarea impozitului pentru toate premiile acordate la concursuri, ci introducerea unei scutiri pentru anumite categorii de venituri, în limita stabilită prin proiect.
Cât ar putea fi valoarea maximă a unui premiu neimpozabil
Proiectul stabilește că plafonul pentru fiecare premiu eligibil este egal cu o șesime din salariul de bază minim brut pe țară garantat în plată, în vigoare la data acordării premiului.
Conform Hotărârii Guvernului nr. 146 din 12 martie 2026, salariul minim brut pe țară a fost stabilit la 4.325 de lei lunar, începând cu 1 iulie 2026.
Prin urmare, calculul plafonului propus este următorul:
Astfel, dacă proiectul ar deveni lege în forma adoptată de Senat, iar salariul minim brut ar rămâne la nivelul actual, premiile eligibile de până la aproximativ 721 de lei (4.325 : 6) ar putea beneficia de scutirea de impozit.
Plafonul nu este stabilit ca sumă fixă în proiect, ci este raportat la salariul minim brut. Prin urmare, valoarea acestuia se poate modifica odată cu schimbarea salariului minim.
De asemenea, limita se aplică fiecărui premiu acordat, potrivit textului propunerii legislative.
ȘTIREA TA — trimite informații foto/video la Alba24
Cele mai vizionate video
Publică Anunț Gratuit pe Alba24.ro
Publica un anunt gratuit

Comentarii (0)