
Reguli noi pentru vânzarea firmelor în România. ANAF trebuie notificat în 15 zile. Ce se întâmplă dacă societatea are datorii
Reguli noi pentru cesiunea părților sociale ale firmelor din România. Persoanele care vând sau cumpără părți sociale într-o societate cu răspundere limitată (SRL) trebuie să respecte o procedură de verificare fiscală. ANAF trebuie notificat în termen de 15 zile de la cesiune, iar dacă societatea are datorii fiscale restante, transferul poate necesita constituirea unor garanții.
Procedura a fost aprobată prin Ordinul comun ANAF - Ministerul Justiției nr. 1.137/1.967/C/2026, publicat în Monitorul Oficial nr. 855 din 12 octombrie 2026.
Noile dispoziții stabilesc modul în care Agenția Națională de Administrare Fiscală (ANAF) și Oficiul Național al Registrului Comerțului (ONRC) colaborează pentru verificarea situației fiscale a societăților în cazul cesiunii părților sociale.
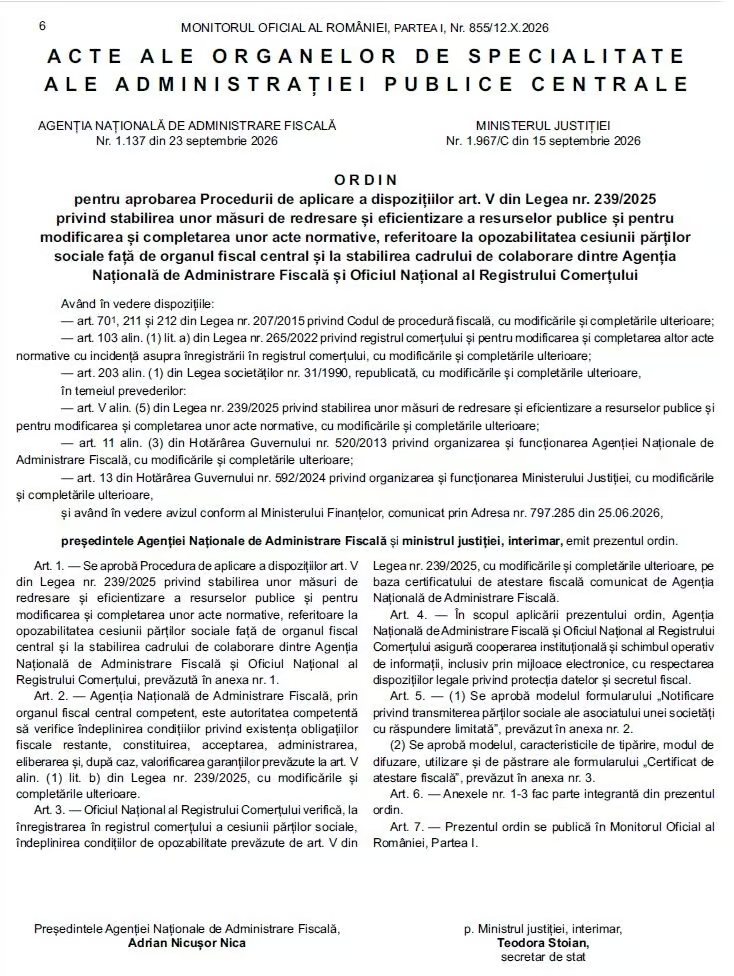
Obligațiile fiscale au fost introduse prin Legea nr. 239/2025 și modificate ulterior, iar ordinul publicat acum stabilește procedura practică de aplicare.
ANAF trebuie notificat în termen de 15 zile
Potrivit legislației, în termen de 15 zile de la data cesiunii, una dintre persoanele implicate trebuie să notifice organul fiscal central.
Notificarea poate fi făcută de:
- asociatul care transmite părțile sociale (cedentul);
- persoana care preia părțile sociale (cesionarul);
- societatea ale cărei părți sociale sunt transferate.
Notificarea trebuie însoțită de documentul de transmitere a părților sociale și de actul constitutiv actualizat, care conține datele noilor asociați.
Documentele pot fi transmise inclusiv prin Spațiul Privat Virtual (SPV), dar și prin poștă sau la registratura organului fiscal competent.
Ce se întâmplă dacă firma are datorii la stat
Una dintre cele mai importante prevederi se referă la societățile care au obligații fiscale restante.
Dacă o firmă înregistrează datorii fiscale restante sau alte creanțe bugetare aflate în evidența ANAF pentru recuperare, societatea ori persoana care preia părțile sociale trebuie să constituie garanții care să acopere obligațiile înscrise în certificatul de atestare fiscală.
Garanțiile pot consta în:
- sume de bani consemnate la Trezoreria Statului;
- scrisori de garanție emise de instituții de credit;
- polițe de asigurare de garanție, în condițiile legii.
Registrul Comerțului nu poate înregistra favorabil cesiunea unei societăți cu restanțe fără îndeplinirea condițiilor referitoare la garanții și acordul organului fiscal.
Dacă obligațiile restante sunt achitate, constituirea garanțiilor nu mai este necesară pentru sumele stinse.
Certificatul fiscal, eliberat în trei zile lucrătoare
Procedura prevede că ANAF eliberează certificatul de atestare fiscală în termen de trei zile lucrătoare de la depunerea notificării.
Documentul permite identificarea obligațiilor fiscale restante și a altor creanțe bugetare relevante pentru cesiune.
Certificatul special emis în această procedură reflectă obligațiile existente în sold la data eliberării.
La înregistrarea cesiunii, ONRC solicită de la ANAF certificatul de atestare fiscală pentru verificarea îndeplinirii condițiilor legale.
Ce se întâmplă dacă datoriile nu sunt plătite în 60 de zile
În cazul în care pentru transferul părților sociale au fost constituite garanții, obligațiile fiscale acoperite de acestea trebuie stinse în termen de 60 de zile de la înregistrarea cesiunii la Registrul Comerțului.
Dacă datoriile nu sunt achitate în acest interval, ANAF poate proceda la executarea garanțiilor constituite.
Garanțiile sunt eliberate după stingerea obligațiilor fiscale pentru care au fost constituite.
Regulile se aplică și transferurilor de participații minoritare
O modificare importantă a fost introdusă în martie 2026, prin OUG nr. 13/2026. Inițial, Legea nr. 239/2025 viza cesiunea părților sociale ale asociatului care deținea controlul societății. Ulterior, această limitare a fost eliminată.
Astfel, procedura privește cesiunea părților sociale ale oricărui asociat al unui SRL, indiferent de procentul deținut în societate.
Ce trebuie să știe antreprenorii care vor să vândă o firmă
Persoanele care intenționează să vândă sau să cumpere părți sociale într-un SRL trebuie să verifice situația fiscală a societății înainte de finalizarea tranzacției.
Dacă societatea nu are obligații fiscale restante, procedura nu presupune constituirea unor garanții. În schimb, dacă firma înregistrează datorii, transferul poate presupune costuri și formalități suplimentare.
Ordinul stabilește și mecanismul de schimb de informații dintre ANAF și ONRC, inclusiv prin mijloace electronice.
ȘTIREA TA — trimite informații foto/video la Alba24
Cele mai vizionate video
Publică Anunț Gratuit pe Alba24.ro
Publica un anunt gratuit

Comentarii (0)