
Românii care au avut credite cu ROBOR ar putea primi bani înapoi de la bănci. Care este procedura și ce documente sunt necesare
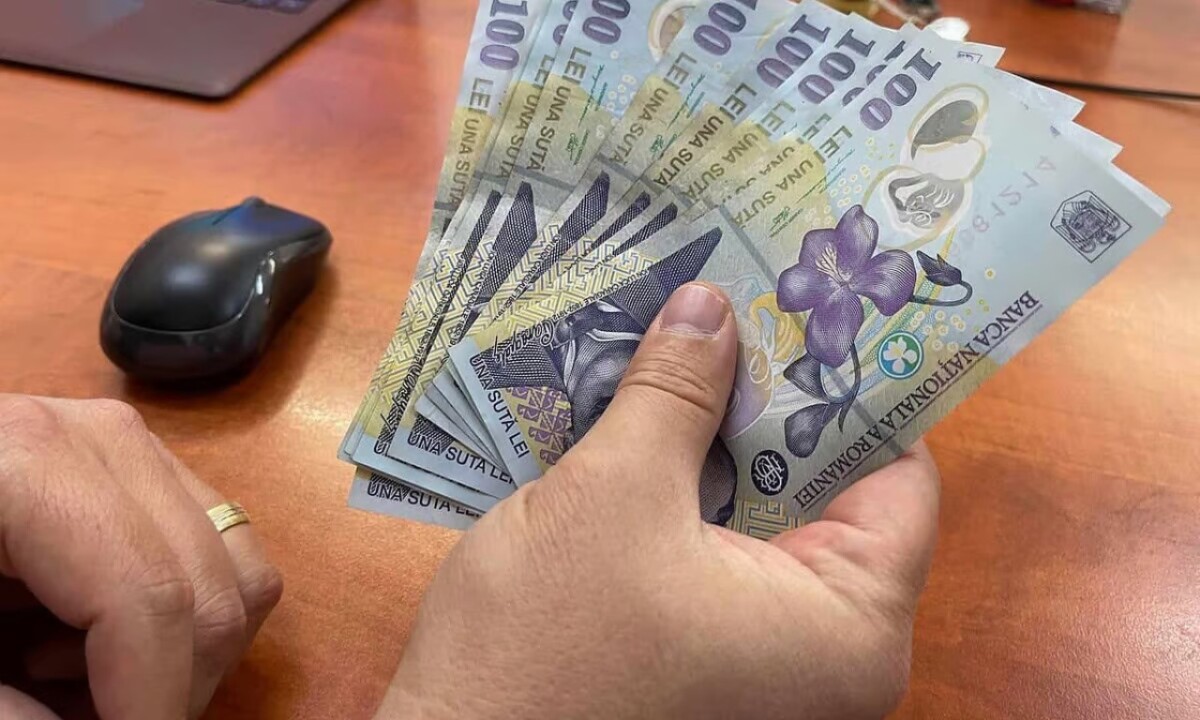
Românii care au contractat credite cu dobândă variabilă calculată în funcție de ROBOR ar putea beneficia de un mecanism special de recuperare a sumelor plătite în plus, dacă au fost prejudiciați de practici anticoncurențiale.
Un proiect de lege adoptat de Senat prevede recalcularea anumitor dobânzi prin raportare la IRCC, restituirea prejudiciilor dovedite și posibilitatea diminuării soldului creditului. Reglementarea ar urma să se aplice inclusiv unor împrumuturi contractate înainte de 2 mai 2019 și creditelor deja închise, în condiții de prescripție. Proiectul se află însă la Camera Deputaților și nu este în vigoare.
Inițiativa legislativă L447/2026 urmărește introducerea unei proceduri prin care clienții băncilor să poată solicita recalcularea obligațiilor contractuale și recuperarea eventualelor prejudicii cauzate de utilizarea unui indice de referință denaturat.
Propunerea a fost adoptată de Senat în 14 octombrie 2026 și transmisă Camerei Deputaților pentru dezbatere și vot final.
Proiectul apare în contextul investigației Consiliului Concurenței privind comportamentul unor bănci în procedura de stabilire a indicelui ROBOR.
Amenzi de 3,73 miliarde de lei pentru zece bănci, în urma investigației ROBOR
În iunie 2026, Consiliul Concurenței a anunțat sancționarea a zece bănci cu amenzi totale de 3,73 miliarde de lei, echivalentul a aproximativ 710 milioane de euro.
Decizia de sancționare a fost luată de plenul autorității la 5 iunie 2026.
Potrivit Consiliului Concurenței, investigația a identificat coordonarea comportamentului unor instituții bancare prin schimburi de informații confidențiale și strategice în cadrul procedurii de stabilire a indicelui ROBOR.
Indicele este utilizat la calcularea dobânzilor variabile pentru anumite credite în lei.
Unele dintre băncile sancționate au contestat concluziile autorității. De asemenea, aplicarea sancțiunilor nu echivalează automat cu stabilirea unui prejudiciu individual pentru fiecare client care a avut un credit cu ROBOR.
Ce prevede proiectul de lege privind recuperarea dobânzilor plătite în plus
Conform articolului 3 din forma adoptată de Senat, în cazul în care încălcarea legislației concurenței este constatată printr-o decizie definitivă, iar utilizarea unui indice de referință denaturat a prejudiciat consumatorii, instituțiile de credit responsabile ar urma să aibă obligația de a:
- înlătura efectele încălcării constatate;
- recalcula obligațiile contractuale prin aplicarea indicelui IRCC în cazul creditelor afectate;
- restitui integral prejudiciile dovedite.
Mecanismul ar urma să fie aplicabil numai în situațiile care îndeplinesc condițiile prevăzute de lege.
Astfel, simplul fapt că o persoană a avut sau are un credit cu dobândă raportată la ROBOR nu înseamnă că banca îi datorează automat bani.
Trebuie stabilite existența unei practici anticoncurențiale relevante, prejudiciul concret și legătura dintre acestea.
Creditele încheiate înainte de 2 mai 2019 ar putea fi recalculate
Articolul 7 din proiect stabilește că viitoarea lege ar urma să se aplice contractelor de credit aflate în derulare, inclusiv celor acordate înainte de 2 mai 2019, în care dobânda variabilă a fost calculată integral sau parțial în funcție de ROBOR.
Data este importantă deoarece la 2 mai 2019 a intrat în vigoare OUG nr. 19/2019, care a introdus utilizarea IRCC pentru anumite categorii de credite acordate consumatorilor.
Potrivit proiectului, pentru stabilirea prejudiciului, recalcularea dobânzii s-ar face prin raportare la IRCC începând cu 2 mai 2019, pentru perioada în care dobânda contractului a fost calculată pe baza ROBOR.
Ce trebuie să facă un client pentru a solicita recalcularea creditului. Procedura
În forma adoptată de Senat, procedura specială ar urma să înceapă printr-o cerere depusă de consumator la instituția de credit.
Articolul 4 prevede posibilitatea solicitării revizuirii contractului într-un termen de 45 de zile de la constatarea prejudiciului în urma unei anchete desfășurate de o autoritate competentă, printr-un document administrativ.
Ulterior, banca ar trebui să analizeze situația clientului și să efectueze recalcularea obligațiilor de plată.
Conform articolului 5, creditorul ar trebui să transmită consumatorului o propunere scrisă, care să includă recalcularea detaliată a dobânzii și evidențierea prejudiciului identificat.
Clientul ar putea solicita explicații suplimentare și ar trebui să își exprime acordul în scris asupra propunerii.
În cât timp ar trebui să restituie banca banii
Dacă debitorul acceptă în scris recalcularea propusă, articolul 5 alineatul (8) prevede un termen de 15 zile în care banca ar trebui să efectueze plata sumelor datorate.
Proiectul stabilește două modalități de compensare, în funcție de alegerea consumatorului:
- restituirea banilor prin virament într-un cont bancar comunicat de client.
- diminuarea soldului principal al creditului, dacă împrumutul este încă în derulare.
Dacă debitorul nu acceptă propunerea instituției bancare, procedura amiabilă de compensare s-ar suspenda, iar acesta ar putea solicita în instanță recalcularea obligațiilor și recuperarea prejudiciului.
Proiectul mai prevede suspendarea efectelor clauzei privind dobânda variabilă pe perioada soluționării cererii sau a procesului. Această prevedere nu este în vigoare și nu poate fi invocată în prezent pentru suspendarea automată a dobânzii la simpla depunere a unei cereri.
Pot primi despăgubiri și cei care au achitat integral creditul
Proiectul include și posibilitatea aplicării mecanismului pentru contractele de credit care au încetat înainte de intrarea în vigoare a viitoarei legi.
Articolul 7 alineatul (3) prevede expres această situație, cu respectarea termenelor de prescripție.
Totodată, alineatul (4) stabilește că legea nu ar urma să redeschidă drepturile de restituire pentru care termenul de prescripție s-a împlinit înainte de intrarea sa în vigoare.
Prin urmare, faptul că un credit a fost rambursat integral nu ar exclude automat dreptul la despăgubiri, dar fiecare situație ar trebui analizată separat.
Nici în acest caz, restituirea banilor nu ar fi automată.
Amenzi de până la 100.000 de lei pentru băncile care nu respectă obligațiile
Proiectul introduce și un sistem de sancțiuni pentru instituțiile bancare care nu respectă procedura de compensare.
Potrivit articolului 6, sunt prevăzute următoarele amenzi:
Neregulă / Amendă propusă
- Netransmiterea propunerii scrise de recalculare, conform obligației prevăzute: 10.000–50.000 lei
- Nesoluționarea solicitării în termen sau nerespectarea obligațiilor de comunicare: 20.000–100.000 lei
- Neplata în termen a sumelor acceptate în scris de client: 50.000–100.000 lei
Constatarea contravențiilor și aplicarea sancțiunilor ar urma să revină Autorității Naționale pentru Protecția Consumatorilor (ANPC).
Totodată, inspectorii ar putea dispune îndeplinirea obligației încălcate într-un termen de cel mult 30 de zile.
Aceste sancțiuni sunt prevăzute numai în proiect și nu pot fi aplicate în baza acestuia înainte ca legea să intre în vigoare.
Ce drepturi au deja românii care consideră că au fost prejudiciați de bănci
Separat de inițiativa aflată la Parlament, legislația românească permite deja solicitarea de despăgubiri pentru încălcarea normelor de concurență.
Este vorba despre OUG nr. 170/2020, aprobată prin Legea nr. 320/2024.
Potrivit articolului 3, orice persoană care a suferit un prejudiciu din cauza unei practici anticoncurențiale poate solicita în instanță repararea integrală a acestuia.
Despăgubirile pot include pierderea efectivă, câștigul de care persoana a fost lipsită și dobânda aferentă, în condițiile legii.
Articolul 9 stabilește că o încălcare constatată printr-o decizie definitivă a Consiliului Concurenței sau printr-o hotărâre judecătorească definitivă relevantă este considerată dovedită în cadrul unei acțiuni în despăgubire.
Rămâne însă necesară stabilirea prejudiciului individual și a legăturii sale cu încălcarea.
Potrivit articolului 4 din ordonanță, cererile de reparare a prejudiciului întemeiate pe această reglementare sunt de competența Tribunalului București.
Ce documente sunt necesare pentru analizarea unei cereri de despăgubire
Pentru a stabili dacă există un prejudiciu, consumatorii pot începe prin verificarea documentelor aferente creditului.
Printre documentele relevante se numără contractul de credit și actele adiționale, graficele de rambursare, istoricul ratelor și al dobânzilor plătite, formula contractuală de calcul al dobânzii și eventualele documente privind trecerea de la ROBOR la IRCC.
Aceste informații sunt necesare pentru identificarea perioadelor în care dobânda a fost calculată pe baza ROBOR și pentru evaluarea eventualelor sume plătite în plus.
Determinarea prejudiciului poate necesita o analiză financiară de specialitate. Diferența dintre ROBOR și IRCC nu reprezintă, prin ea însăși, valoarea unei despăgubiri datorate.
OUG nr. 170/2020 permite, în condițiile legii, solicitarea în instanță a unor probe relevante deținute de bancă sau de terți.
Ce termen de prescripție se aplică solicitărilor de despăgubire
Articolul 10 din OUG nr. 170/2020 prevede un termen special de prescripție de cinci ani pentru acțiunile în despăgubire întemeiate pe încălcarea legislației concurenței.
Termenul nu începe să curgă înainte ca încălcarea să fi încetat și înainte ca persoana prejudiciată să fi cunoscut sau să fi trebuit să cunoască fapta, existența prejudiciului și identitatea autorului încălcării.
Legea include și reguli privind suspendarea prescripției în timpul procedurilor derulate de autoritățile de concurență.
Acest termen special trebuie diferențiat de trimiterile la prescripția din Codul civil din proiectul L447/2026, în privința contractelor deja încheiate.
În consecință, nu există o dată unică de expirare a dreptului la despăgubiri care să fie valabilă pentru toți debitorii.
ȘTIREA TA — trimite informații foto/video la Alba24
Cele mai vizionate video
Publică Anunț Gratuit pe Alba24.ro
Publica un anunt gratuit

Comentarii (0)