
Salariații ar putea scăpa de CASS pentru venituri din chirii, dividende și investiții. Proiect depus la Senat

Românii care au un loc de muncă și plătesc contribuția de sănătate (CASS) din salariu ar putea fi scutiți de plata acestei contribuții pentru veniturile suplimentare obținute din chirii, dividende, investiții sau activități independente, în limita unei baze anuale cumulate de 120.000 de lei.
Măsura este prevăzută într-un proiect de modificare a Codului fiscal, depus la Senat pe 10 noiembrie 2026.
Propunerea legislativă vizează persoanele care obțin simultan venituri salariale, pentru care contribuția de sănătate este reținută de angajator, și venituri din alte surse.
Potrivit documentului analizat de Alba24, contribuția suplimentară nu ar mai fi datorată pentru partea din baza anuală cumulată care nu depășește 120.000 de lei. Pentru suma care trece de acest prag, CASS ar continua să fie plătită.
Este deocamdată doar o propunere legislativă, nu o modificare a Codului fiscal aflată în vigoare.
Cine ar putea beneficia de scutirea contribuției de sănătate
Proiectul introduce un nou alineat la articolul 155 din Codul fiscal, prin care stabilește o excepție pentru persoanele care realizează, în cursul unui an fiscal, venituri din salarii sau asimilate salariilor, pentru care CASS este reținută la sursă.
Aceste persoane nu ar mai datora contribuția pentru anumite venituri suplimentare, până la plafonul prevăzut în proiect.
Printre categoriile de venituri vizate se află:
- Veniturile din activități independente, inclusiv cele obținute prin PFA;
- Veniturile din drepturi de proprietate intelectuală;
- Veniturile din chirii și alte forme de cedare a folosinței bunurilor;
- Dividendele și dobânzile;
- Câștigurile din investiții, inclusiv cele realizate la bursă;
- Veniturile din activități agricole, silvicultură și piscicultură;
- Alte categorii de venituri prevăzute la articolul 155 alineatul (1), literele b)–h), din Codul fiscal.
Condiția esențială este existența unor venituri salariale sau asimilate salariilor pentru care contribuția de sănătate a fost reținută la sursă în anul fiscal respectiv.
Prin urmare, inițiativa nu propune eliminarea generală a CASS pentru toate persoanele care obțin venituri din investiții sau activități independente.
Persoanele care realizează exclusiv venituri din PFA, chirii sau investiții, fără venituri salariale eligibile, nu ar beneficia de această excepție.
Cum funcționează plafonul de 120.000 de lei pentru plata CASS
Una dintre cele mai importante prevederi ale proiectului este introducerea unui plafon anual cumulat de 120.000 de lei.
Acesta nu se aplică separat fiecărei categorii de venituri, ci se calculează prin însumarea bazelor de calcul stabilite potrivit legii pentru toate veniturile suplimentare vizate.
Astfel, dacă o persoană are salariu și obține în același an venituri din chirii, dividende și dobânzi, bazele de calcul aferente acestor categorii ar urma să fie cumulate pentru verificarea plafonului.
Este importantă diferența dintre venitul efectiv încasat și baza de calcul a CASS. Suma de 120.000 de lei din proiect se referă la baza anuală cumulată de calcul, care poate fi diferită de valoarea brută a veniturilor.
Dacă baza cumulată nu depășește plafonul, persoana eligibilă nu ar mai datora CASS suplimentară pentru veniturile respective.
Dacă plafonul este depășit, contribuția s-ar calcula numai pentru partea care trece de 120.000 de lei.
Exemple de calcul: cât ar putea plăti un salariat pentru veniturile suplimentare
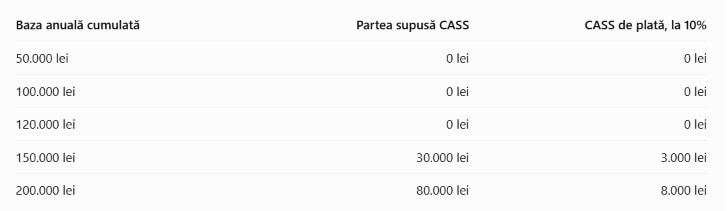
Proiectul prevede aplicarea cotei legale de CASS, în prezent de 10%, asupra părții din baza anuală cumulată care depășește plafonul.
Pentru a ilustra mecanismul propus, dacă baza anuală cumulată ar fi de 80.000 de lei, persoana eligibilă nu ar datora CASS suplimentară.
În cazul unei baze de 150.000 de lei, contribuția s-ar aplica doar diferenței de 30.000 de lei, ceea ce ar însemna o plată de 3.000 de lei.
Ce se întâmplă în prezent cu salariații care au și alte venituri
În sistemul fiscal actual, faptul că o persoană plătește CASS din salariu nu o scutește automat de contribuția datorată pentru alte categorii de venituri.
Regulile diferă în funcție de natura veniturilor.
Pentru dividende, chirii, dobânzi și alte venituri din investiții, contribuția este stabilită în funcție de praguri raportate la salariul minim brut.
În anul fiscal 2026, pentru aceste categorii, pragurile relevante sunt de 6, 12 și 24 de salarii minime brute, calculate folosind salariul minim de referință de 4.050 de lei.
Acestea corespund unor baze de calcul de 24.300 de lei, 48.600 de lei și 97.200 de lei.
Contribuția datorată poate fi, în funcție de pragul atins, de 2.430 de lei, 4.860 de lei sau 9.720 de lei anual.
Pentru activitățile independente există reguli distincte de stabilire a bazei de calcul, astfel că nu toate veniturile suplimentare sunt tratate identic.
Prin comparație, proiectul depus la Senat propune un mecanism special pentru persoanele care plătesc deja CASS din salariu, prin care contribuția suplimentară să fie datorată numai pentru partea din baza anuală cumulată care depășește 120.000 de lei.
ȘTIREA TA — trimite informații foto/video la Alba24
Cele mai vizionate video
Publică Anunț Gratuit pe Alba24.ro
Publica un anunt gratuit

Comentarii (0)