
Vouchere de vacanță de până la 1.600 de lei în mediul privat. Firmele ar putea primi facilități fiscale. Proiect, la Senat
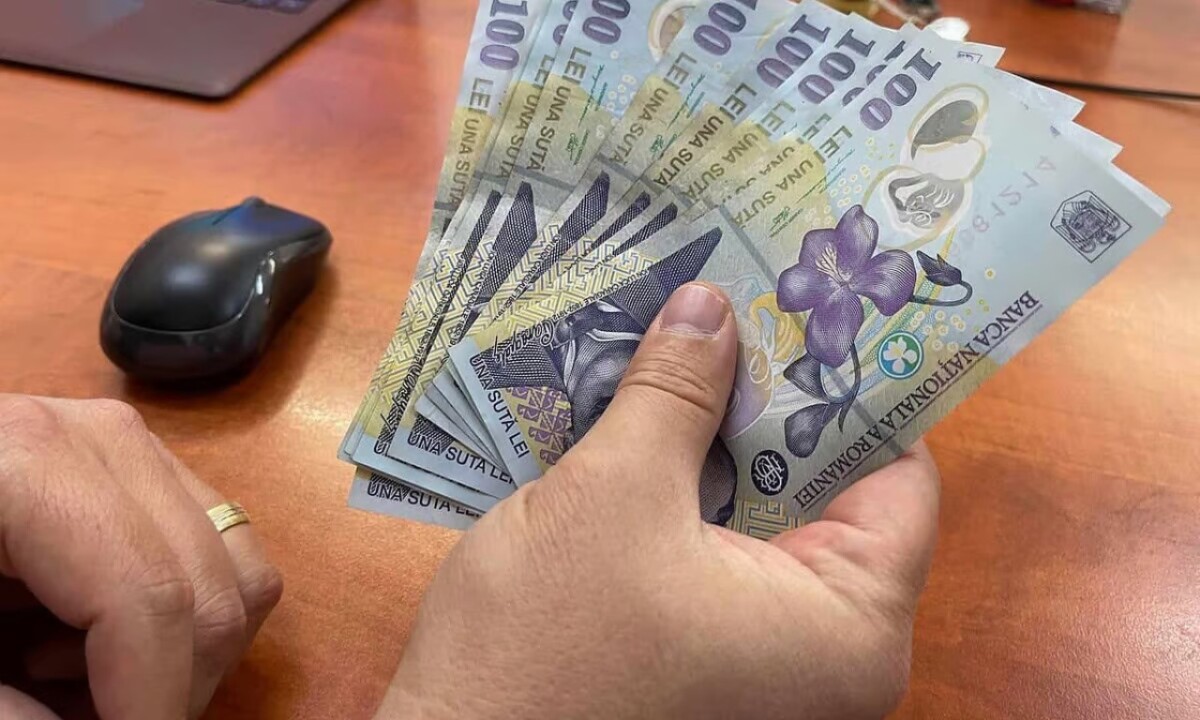
Vouchere de vacanță de până la 1.600 de lei în mediul privat. Angajații din mediul privat ar putea beneficia de vouchere de vacanță de până la 1.600 de lei, dacă o propunere legislativă înregistrată la Senat va fi adoptată.
Proiectul prevede ca firmele să poată scădea cheltuielile pentru aceste beneficii direct din impozitul pe profit datorat, în limita plafonului fiscal aplicabil sponsorizărilor și actelor de mecenat. Măsura urmărește încurajarea angajatorilor să ofere aceste beneficii și stimularea turismului din România.
Propunerea legislativă pentru completarea articolului 25 din Legea nr. 227/2015 privind Codul fiscal, a fost înregistrată miercuri, 4 noiembrie 2026, la Senat, prima Cameră sesizată.
Inițiativa este semnată de parlamentari din mai multe formațiuni politice, inclusiv PSD, PNL și AUR.
Potrivit expunerii de motive, obiectivul proiectului este sprijinirea angajaților din sectorul privat și stimularea turismului intern, prin introducerea unei facilități fiscale pentru firmele care acordă vouchere de vacanță.
Cine ar putea beneficia de voucherele de vacanță de 1.600 de lei
Potrivit proiectului de modificare a Codului fiscal, valoarea nominală a unui voucher de vacanță nu va putea depăși suma de 1.600 de lei. Măsura îi vizează pe salariații companiilor care aleg să acorde vouchere de vacanță, însă proiectul nu introduce obligativitatea acordării acestora de către angajatori.
Astfel, un angajat din mediul privat nu va putea solicita automat suma de 1.600 de lei doar în baza adoptării modificării legislative.
Acordarea voucherelor va continua să depindă de decizia angajatorului și de condițiile prevăzute de legislația aplicabilă.
Firmele ar putea scădea cheltuielile cu voucherele de vacanță din impozitul pe profit
Propunerea legislativă prevede că firmele plătitoare de impozit pe profit ar putea scădea din impozitul datorat cheltuielile efectuate pentru acordarea voucherelor de vacanță salariaților. Facilitatea fiscală ar urma să se aplice voucherelor utilizabile exclusiv pentru achiziționarea serviciilor turistice pe teritoriul României.
Potrivit textului depus la Senat, aceste cheltuieli ar urma să fie cumulate cu cele pentru sponsorizări și acte de mecenat, fără depășirea plafonului fiscal comun.
În prezent, pentru sponsorizări și mecenat, mecanismul de scădere din impozitul pe profit este limitat la valoarea minimă dintre 0,75% din cifra de afaceri și 20% din impozitul pe profit datorat.
De exemplu, o companie care a utilizat integral plafonul fiscal pentru sponsorizări nu ar putea beneficia de o reducere suplimentară în baza aceleiași limite. În schimb, o firmă care nu a utilizat integral plafonul ar putea folosi partea disponibilă pentru cheltuielile cu voucherele de vacanță, dacă proiectul va fi adoptat.
O diferență importantă este că scăderea unei sume direct din impozitul pe profit datorat nu este același lucru cu deducerea unei cheltuieli la calcularea profitului impozabil. Prima operațiune reduce direct obligația fiscală, în timp ce a doua reduce baza asupra căreia se calculează impozitul.
Unde vor putea fi utilizate voucherele de vacanță
Potrivit proiectului, facilitatea fiscală se va aplica exclusiv voucherelor utilizate pentru achiziționarea serviciilor turistice pe teritoriul României.
Prin urmare, acestea vor putea fi folosite pentru servicii turistice interne, în condițiile legislației privind voucherele de vacanță, nu pentru achitarea vacanțelor în străinătate.
Inițiatorii urmăresc astfel stimularea turismului românesc și încurajarea companiilor private să ofere angajaților beneficii pentru petrecerea concediilor în țară.
ȘTIREA TA — trimite informații foto/video la Alba24
Cele mai vizionate video
Publică Anunț Gratuit pe Alba24.ro
Publica un anunt gratuit

Comentarii (0)