Atenționare BNR: ”împrumutați-vă în moneda în care aveți venituri”. Creditele neperformante în valută au crescut cu aproape 40%
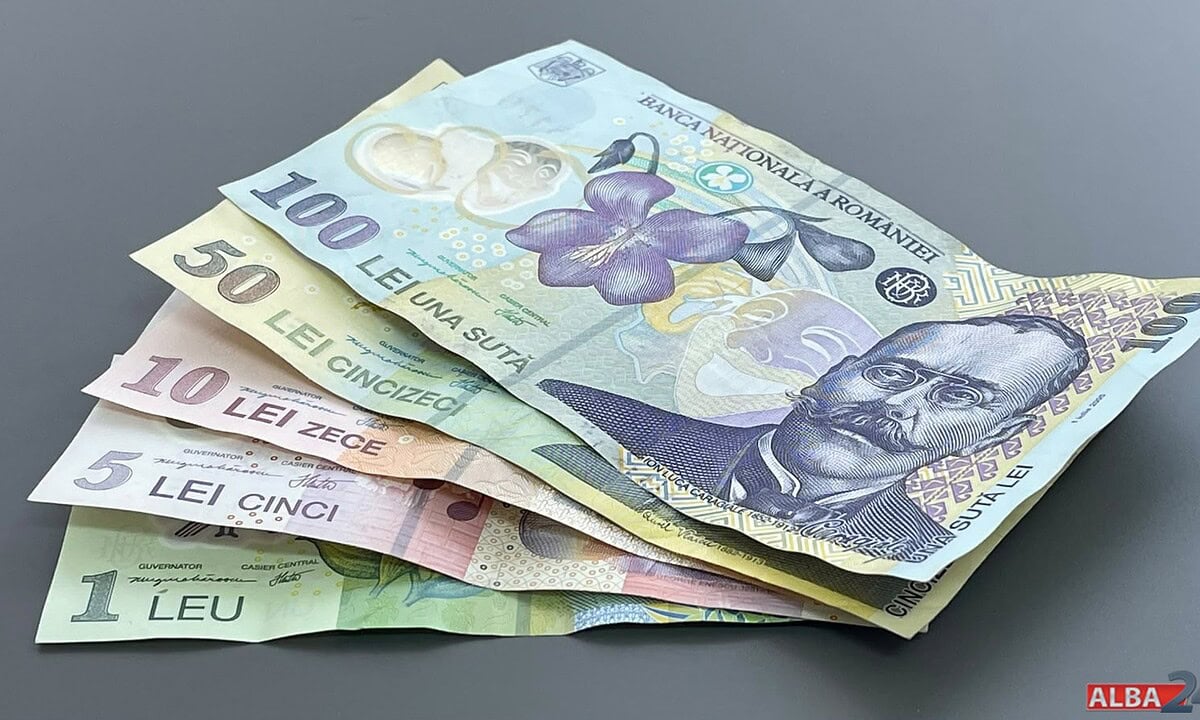
Românii și firmele care au venituri în lei ar trebui să evite împrumuturile în valută, chiar dacă acestea pot părea mai avantajoase datorită dobânzilor mai mici. Recomandarea vine de la Florian Neagu, directorul Direcției Stabilitate Financiară din cadrul Băncii Naționale a României (BNR), care avertizează că fluctuațiile cursului valutar și modificările dobânzilor pot majora costurile creditelor.
Potrivit oficialului, volumul creditelor neperformante în valută a crescut cu aproape 40%, comparativ cu 3-4% în cazul împrumuturilor în lei. BNR atrage atenția și asupra problemelor întâmpinate de firmele care au contractat credite garantate de stat.
Florian Neagu, directorul Direcției Stabilitate Financiară din cadrul BNR, a prezentat miercuri, 28 octombrie, principalele riscuri cu care se confruntă companiile și persoanele care contractează împrumuturi.
Reprezentantul băncii centrale a evidențiat două probleme: vulnerabilitatea debitorilor care se împrumută într-o monedă diferită de cea în care obțin veniturile și rata ridicată a creditelor neperformante în cazul firmelor care au beneficiat de garanții guvernamentale.
Potrivit acestuia, experiența ultimilor ani arată că un credit cu un cost inițial mai redus poate deveni mai dificil de rambursat dacă apar schimbări nefavorabile ale cursului valutar sau ale dobânzilor.
BNR recomandă creditele în moneda în care sunt obținute veniturile
Una dintre principalele recomandări formulate de Florian Neagu este ca persoanele fizice și companiile să contracteze împrumuturi în moneda în care își încasează veniturile.
Astfel, pentru un angajat plătit în lei sau o firmă ale cărei încasări sunt în principal în moneda națională, un credit în lei elimină riscul creșterii ratelor exclusiv ca urmare a deprecierii leului.
Un împrumut în euro poate avea inițial o dobândă mai mică decât unul în lei, dar avantajul poate dispărea în timp.
„Chiar dacă pot fi momente în care ar fi mai ieftin să te împrumuți în valută decât în lei, noi, la Banca Națională, de mult timp dăm mesajul să vă împrumutați în moneda în care obțineți venitul”, a declarat Florian Neagu, potrivit Agerpres.
Oficialul a explicat că evoluțiile economice pot determina creșterea costurilor de rambursare pe termen mediu.
În acest context, a invocat modificările ratelor dobânzilor și deprecierea monedei naționale ca factori care pot afecta capacitatea debitorilor de a-și plăti ratele.
BNR: Creditele neperformante în valută au crescut cu aproape 40%
Florian Neagu a atras atenția asupra diferențelor dintre evoluția împrumuturilor neperformante în lei și în valută.
Potrivit datelor prezentate de reprezentantul BNR, volumul creditelor neperformante în valută a înregistrat o creștere de aproape 40%, în timp ce pentru împrumuturile în lei majorarea a fost de aproximativ 3-4%.
Această diferență indică o deteriorare mai accentuată a portofoliului de credite în valută.
Un credit este considerat neperformant, în general, atunci când înregistrează întârzieri semnificative la plată, de regulă de peste 90 de zile, sau există indicii că debitorul nu își va putea îndeplini integral obligațiile fără executarea garanțiilor.
De ce poate deveni mai scump un credit în euro. Exemplu pentru o rată lunară
Riscul valutar apare atunci când un debitor trebuie să ramburseze un credit într-o monedă diferită de cea în care obține veniturile.
De exemplu, o persoană care are o rată lunară de 400 de euro ar plăti echivalentul a 2.000 de lei la un curs ipotetic de 5 lei pentru un euro.
Dacă euro ar ajunge la 5,20 lei, aceeași rată de 400 de euro ar costa 2.080 de lei.
Astfel, rata ar crește cu 80 de lei lunar, chiar dacă valoarea exprimată în euro ar rămâne neschimbată.
La acest risc se poate adăuga modificarea dobânzii, dacă împrumutul are o dobândă variabilă.
În cazul firmelor care au încasări în euro, un credit în aceeași monedă poate avea însă un profil de risc diferit. De aceea, recomandarea BNR urmărește corelarea monedei creditului cu cea a veniturilor, nu evitarea oricărui împrumut în valută, indiferent de situația debitorului.
Creditele garantate de stat: Rata de neperformanță depășește 15%
A doua problemă evidențiată de Florian Neagu privește împrumuturile acordate companiilor cu garanții din partea statului.
Potrivit reprezentantului BNR, rata creditelor neperformante din această categorie a depășit 15%.
În comparație, întreprinderile mici și mijlocii care au contractat împrumuturi fără garanție guvernamentală înregistrează o rată de neperformanță de aproximativ două ori mai mică.
Aceste date sugerează că o parte dintre firmele sprijinite prin programele de garantare întâmpină dificultăți în rambursarea creditelor.
Garanția acordată de stat reduce riscul suportat de instituția finanțatoare, în condițiile schemei respective, dar nu elimină obligația companiei de a rambursa împrumutul.
De asemenea, nu garantează că investiția finanțată va avea succes sau că firma va genera venituri suficiente pentru plata ratelor.
CNSM a recomandat încă din 2025 modificarea programelor de garantare a creditelor
Problemele identificate de reprezentantul BNR au fost analizate și la nivelul Comitetului Național pentru Supravegherea Macroprudențială (CNSM).
În ședința din 9 octombrie 2025, CNSM a aprobat Recomandarea nr. R/4/2025 privind programele guvernamentale de garantare a creditelor.
Potrivit comunicatului oficial, programele introduse începând cu anul 2020 au permis accesul la finanțare pentru numeroase firme, indiferent de dimensiune, vechime sau domeniu de activitate.
Totuși, instituția a constatat că viitoarele scheme ar trebui să fie mai bine orientate către activități economice cu potențial de dezvoltare.
Recomandarea urmărește trei direcții principale:
- stabilirea unor principii și bune practici pentru viitoarele programe de garantare
- direcționarea garanțiilor către sectoarele considerate strategice pentru economie
- dezvoltarea unor instrumente alternative de finanțare pentru domeniile care au acces mai dificil la creditarea bancară tradițională.
CNSM este format din reprezentanți ai BNR, Autorității de Supraveghere Financiară și Guvernului și are rolul de a identifica și limita riscurile care pot afecta stabilitatea sistemului financiar.
Recomandările sale nu reprezintă automat programe de finanțare aprobate sau disponibile pentru firme.
Cinci domenii strategice care ar putea beneficia de viitoare garanții de stat
În cadrul conferinței, Florian Neagu a prezentat cinci direcții economice care ar trebui avute în vedere de Guvern la conceperea unor noi programe de garantare.
Potrivit oficialului BNR, acestea sunt:
- securitatea energetică – investiții care contribuie la dezvoltarea producției de energie, diversificarea surselor și reducerea vulnerabilităților sistemului energetic
- securitatea alimentară – sprijinirea capacităților de producție, procesare și aprovizionare cu produse agroalimentare
- apărarea – dezvoltarea capacităților economice și industriale relevante pentru acest sector.
- activitățile cu valoare adăugată mare – companii din domeniul tehnologiilor avansate și al serviciilor intensive în cunoaștere (High-Tech și Knowledge-Intensive Services)
- inteligența artificială – firme care integrează într-o măsură mai mare aplicațiile AI în activitățile și procesele lor economice.
Obiectivul ar fi ca resursele publice destinate garantării împrumuturilor să contribuie mai mult la dezvoltarea unor sectoare competitive și la creșterea productivității economiei.
Riscurile pentru economia României rămân ridicate
Într-o prezentare mai amplă a provocărilor financiare, Florian Neagu a atras atenția că economia României rămâne expusă atât riscurilor externe, cât și dezechilibrelor interne.
Printre principalele vulnerabilități se numără tensiunile geopolitice, costurile de finanțare, deficitul bugetar și deficitul de cont curent.
Aceste probleme pot influența accesul companiilor la credite și costurile investițiilor.
Reprezentantul BNR a subliniat că firmele care au o situație financiară solidă și își gestionează prudent datoriile sunt mai bine pregătite să facă față schimbărilor economice.
Totodată, perioadele de incertitudine pot crea oportunități pentru companiile care dispun de resurse financiare și de capacitatea de a investi.
ȘTIREA TA — trimite informații foto/video la Alba24
Cele mai vizionate video
Publică Anunț Gratuit pe Alba24.ro
Publica un anunt gratuit

Comentarii (0)