
BNR introduce noi reguli de creditare: românii pot obține împrumuturi garantate cu titluri de stat. Limita este de 80%
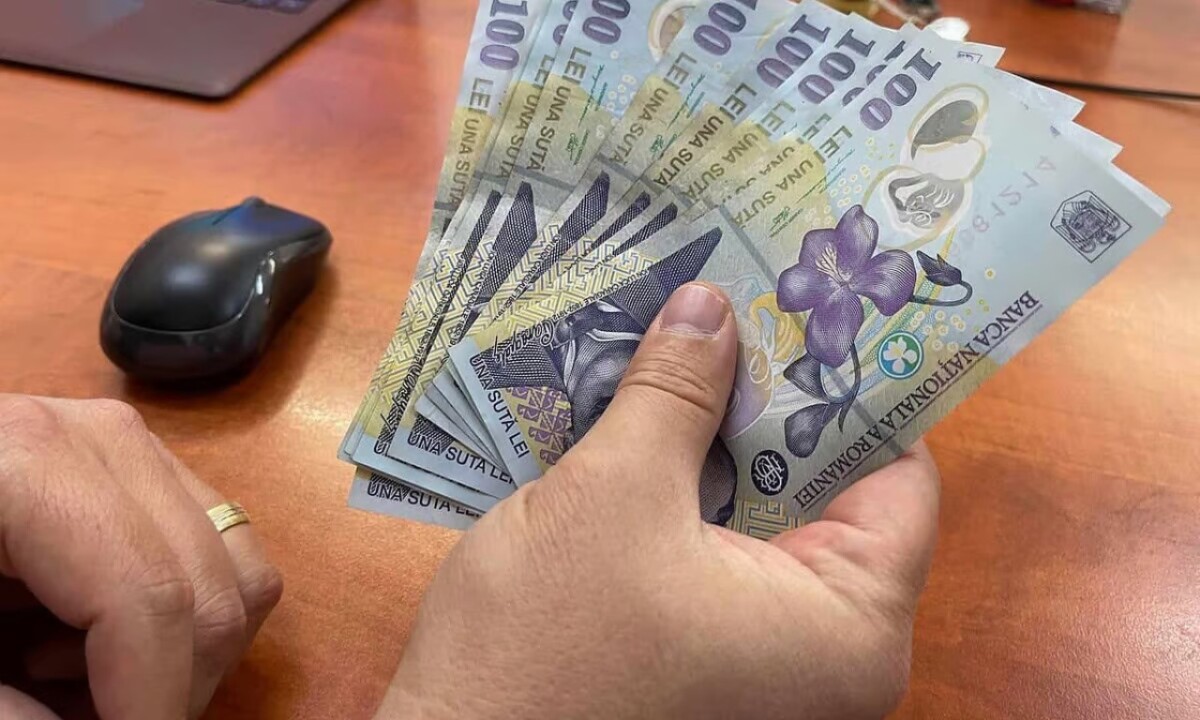
Banca Națională a României (BNR) a modificat regulile de creditare, introducând posibilitatea acordării unor împrumuturi garantate cu titluri de stat emise de țările Uniunii Europene. Creditele pot ajunge la maximum 80% din valoarea de piață a titlurilor constituite drept garanție.
Noul regulament, publicat marți, 3 noiembrie 2026, în Monitorul Oficial, permite și depășirea limitelor obișnuite ale gradului de îndatorare pentru această categorie de împrumuturi.
Modificările sunt prevăzute într-un regulament emis de BNR pentru modificarea și completarea Regulamentului nr. 17/2012 privind unele condiții de creditare.
Noile prevederi pot fi importante pentru persoanele care au economii investite în titluri de stat și doresc să obțină bani fără să fie nevoite să își vândă investițiile.
Regulamentul stabilește însă condiții stricte, iar acordarea împrumuturilor nu este automată. Fiecare instituție creditoare va decide dacă oferă asemenea finanțări și ce tipuri de titluri acceptă.
Cum pot fi obținute credite folosind titlurile de stat drept garanție
Cea mai importantă modificare constă în introducerea articolului 17¹ în Regulamentul BNR nr. 17/2012. Acesta permite creditorilor să acorde împrumuturi garantate cu titluri emise de administrațiile centrale din Uniunea Europeană, tranzacționate în cadrul sau în afara locurilor de tranzacționare din statele membre.
Practic, o persoană care deține titluri de stat eligibile poate solicita un credit pentru care acestea să constituie garanția.
Spre deosebire de situația în care investitorul își vinde titlurile pentru a obține lichidități, noua posibilitate îi permite să le păstreze în proprietate, sub rezerva garanției constituite în favoarea creditorului.
Câți bani se pot împrumuta: maximum 80% din valoarea titlurilor
BNR stabilește că valoarea creditului nu poate depăși 80% din valoarea de piață a titlurilor aduse drept garanție.
De exemplu:
- Pentru titluri cu o valoare de piață de 50.000 de lei, creditul poate ajunge la maximum 40.000 de lei.
- Pentru titluri în valoare de 100.000 de lei, plafonul maxim este de 80.000 de lei.
- Pentru titluri în valoare de 200.000 de lei, plafonul maxim poate ajunge la 160.000 de lei.
Aceste calcule sunt exemple teoretice, realizate la plafonul maxim permis de regulament. Banca poate stabili un procent inferior celui de 80%, în funcție de propriile reguli de creditare și de riscurile asociate garanției.
Un aspect important este că procentul se aplică la valoarea de piață a titlurilor, nu neapărat la suma plătită inițial pentru cumpărarea acestora.
Ce se întâmplă dacă titlurile sunt cumpărate chiar din credit
Regulamentul prevede o limitare suplimentară atunci când titlurile aduse drept garanție sunt cumpărate folosind banii obținuți din creditul pe care îl garantează.
În această situație, plafonul finanțării trebuie redus cu cel puțin 10 puncte procentuale.
Astfel, dacă limita inițială este de 80%, aceasta scade la maximum 70%.
Pentru titluri cu o valoare de piață de 100.000 de lei, finanțarea ar putea ajunge, în aceste condiții, la cel mult 70.000 de lei, înaintea eventualelor reduceri suplimentare.
Reguli suplimentare pentru creditele în altă monedă
BNR introduce condiții mai restrictive atunci când moneda creditului diferă de moneda titlurilor aduse drept garanție.
- Dacă titlurile sunt denominate în lei sau euro, procentul maxim de finanțare trebuie redus cu cel puțin 10 puncte procentuale.
- Pentru titlurile denominate în alte valute, reducerea minimă este de 20 de puncte procentuale.
- De exemplu, dacă o persoană garantează cu titluri de stat în lei un credit acordat în euro, plafonul teoretic de 80% scade la maximum 70%.
- Dacă titlurile respective au fost cumpărate chiar din creditul garantat, cele două reduceri se cumulează, iar plafonul poate coborî la maximum 60%.
Aceste limite reprezintă plafoane legale, nu procente pe care creditorii sunt obligați să le acorde.
Ce se schimbă pentru persoanele care dețin titluri de stat Fidelis
Modificarea poate prezenta interes pentru românii care investesc în titluri de stat Fidelis, tranzacționate la Bursa de Valori București.
Deținătorii unor astfel de investiții pot avea o posibilitate suplimentară de obținere a finanțării, dacă instituția creditoare acceptă titlurile respective drept garanție.
De exemplu, o persoană care deține Fidelis cu o valoare de piață de 100.000 de lei și are nevoie temporar de 50.000 de lei ar putea solicita un împrumut garantat cu aceste titluri.
În acest caz, nu ar fi necesară vânzarea investiției pentru obținerea banilor, dacă banca acceptă operațiunea.
Regulamentul permite creditorului să ia în considerare și veniturile aferente titlurilor constituite drept garanție atunci când evaluează capacitatea clientului de a rambursa împrumutul.
Aceasta poate include veniturile din dobânzile aferente titlurilor, în condițiile stabilite de creditor.
Atenție: regulamentul nu stabilește că toate emisiunile Fidelis sunt acceptate automat și nici că toate băncile trebuie să ofere acest tip de credit.
În cazul titlurilor Tezaur, eligibilitatea nu poate fi presupusă doar pentru că sunt titluri de stat. Trebuie verificate condițiile de evidențiere, de valorificare a garanției și normele instituției care acordă împrumutul.
BNR permite și depășirea gradului maxim de îndatorare
O altă modificare importantă se referă la gradul de îndatorare al persoanelor care solicită credite.
Regulile generale din Regulamentul BNR nr. 17/2012 stabilesc, pentru majoritatea creditelor în lei, un grad maxim de îndatorare de 40% din veniturile nete eligibile.
În cazul primului credit pentru achiziționarea unei locuințe, dacă sunt îndeplinite condițiile regulamentului, plafonul poate ajunge la 45%.
Pentru creditele în valută acordate persoanelor care nu sunt acoperite natural împotriva riscului valutar, există limite specifice mai restrictive.
Regulamentul publicat la 3 noiembrie introduce creditele garantate cu titluri de stat eligibile printre situațiile în care creditorii pot depăși nivelul maxim al gradului total de îndatorare.
Aceasta nu înseamnă însă că împrumuturile pot fi acordate fără verificarea veniturilor și a capacității de rambursare. Creditorii trebuie să respecte în continuare cerințele prudențiale aplicabile și să evalueze riscurile fiecărui împrumut.
Ce se întâmplă cu excepția de 15% din creditele acordate
BNR păstrează posibilitatea ca instituțiile creditoare să depășească limitele obișnuite ale gradului de îndatorare pentru anumite credite de consum și credite imobiliare.
Această facilitate este limitată, separat pentru cele două categorii, la maximum 15% din media aritmetică a volumelor trimestriale de credite acordate în ultimele patru trimestre.
Nu este vorba despre o majorare cu 15 puncte procentuale a gradului de îndatorare al fiecărui client, ci despre o limită de volum aplicabilă creditorului.
Pentru aceste excepții, regulamentul menține condiția ca valoarea creditului să nu depășească echivalentul a 250.000 de euro.
Totodată, creditorii trebuie să poată demonstra, pe baza datelor istorice, că respectivele categorii de debitori prezintă un nivel adecvat al veniturilor pentru administrarea riscului de nerambursare.
Veniturile considerate suficiente nu pot fi mai mici decât salariul mediu net pe economie.
Creditele garantate cu titluri de stat, prevăzute la noul articol 17¹, reprezintă o categorie distinctă de excepție și nu sunt incluse în aceleași plafoane de volum de 15% sau în limitarea de 250.000 de euro prevăzută pentru celelalte două categorii.
Titlurile de stat vor fi reevaluate zilnic
Regulamentul introduce și obligații pentru instituțiile care acceptă titlurile de stat drept garanții. Acestea trebuie să stabilească prin norme interne tipurile de titluri acceptate, limitele de finanțare și metodologiile de evaluare.
Titlurile aduse drept garanție trebuie reevaluate zilnic, pentru identificarea variațiilor de preț. Dacă valoarea de piață a garanției scade, creditorul trebuie să gestioneze riscul în conformitate cu procedurile sale și cu prevederile contractuale.
Instituțiile trebuie să dispună și de proceduri clare pentru executarea garanțiilor, astfel încât să poată valorifica titlurile în timp util, atunci când sunt îndeplinite condițiile legale și contractuale.
În plus, durata rămasă până la scadența titlurilor trebuie să fie cel puțin egală cu durata creditului.
Ce trebuie să știe românii înainte să solicite un asemenea credit
Există câteva aspecte importante pentru persoanele interesate de această formă de finanțare:
- Titlurile de stat nu sunt transformate automat în bani disponibili. Este necesară aprobarea unui credit.
- Plafonul de 80% reprezintă limita maximă permisă, nu suma garantată pentru fiecare solicitant.
- Creditorul stabilește ce titluri acceptă și ce condiții de finanțare aplică.
- Titlurile trebuie să respecte cerințele privind proprietatea, evidențierea și posibilitatea executării garanției.
- Creditul presupune costuri, iar clientul trebuie să compare dobânda și celelalte cheltuieli cu avantajul păstrării investiției.
- În cazul nerambursării, există riscul executării garanției și al pierderii titlurilor constituite drept garanție.
O persoană care deține titluri de stat nu trebuie să presupună că noua reglementare îi asigură automat accesul la finanțare.
Aplicarea efectivă va depinde de produsele de creditare oferite de instituții și de condițiile stabilite de acestea.
Băncile vor raporta trimestrial aceste credite către BNR
Regulamentul introduce și obligația raportării trimestriale către Banca Națională a României a informațiilor privind creditele garantate cu titluri de stat. Raportările includ volumul creditelor acordate, numărul împrumuturilor, numărul debitorilor și valoarea mediană a gradului de îndatorare.
Informațiile trebuie transmise în termen de 25 de zile de la încheierea trimestrului pentru care se întocmește raportarea. Prin aceste cerințe, BNR va putea urmări dezvoltarea acestei categorii de finanțări și riscurile asociate.
ȘTIREA TA — trimite informații foto/video la Alba24
Cele mai vizionate video
Publică Anunț Gratuit pe Alba24.ro
Publica un anunt gratuit

Comentarii (0)