
Salariații ar putea fi scutiți de plata CASS pentru chirii, dividende și PFA. Cum s-ar aplica pragul de 120.000 de lei

Salariații care au și venituri din chirii, dividende, dobânzi sau activități independente ar putea fi scutiți de contribuția la sănătate pentru aceste câștiguri, dacă bazele de calcul cumulate se încadrează în 120.000 de lei pe an. Peste acest prag, CASS de 10% s-ar aplica doar diferenței. Proiectul a fost înregistrat la Senat pe 10 noiembrie și se află la începutul procedurii parlamentare.
Propunerea de modificare a Codului fiscal, înregistrată cu numărul B627/2026, a fost depusă la Senat și îi vizează pe cei care, în același an fiscal, obțin venituri din salarii sau asimilate salariilor pentru care contribuția la sănătate este reținută la sursă.
Cum s-ar calcula pragul de 120.000 de lei
Proiectul prevede că, pentru a stabili dacă o persoană datorează CASS pentru veniturile suplimentare, se adună bazele de calcul stabilite potrivit Codului fiscal. De exemplu, pentru un PFA în sistem real, punctul de plecare este venitul net anual.
Pentru chirii, dividende și alte venituri din aceeași grupă, legislația actuală stabilește baza CASS în funcție de plafoanele de 6, 12 sau 24 de salarii minime. Prin urmare, două persoane care încasează aceeași sumă pot avea baze de calcul diferite, în funcție de sursa banilor. senat.ro
Dacă bazele cumulate ajung la 120.000 de lei, CASS suplimentară ar fi zero. Dacă ajung la 130.000 de lei, contribuția ar fi 1.000 de lei, adică 10% din cei 10.000 de lei care depășesc pragul. senat.ro
Cât se plătește acum pentru chirii, dividende și venituri din PFA
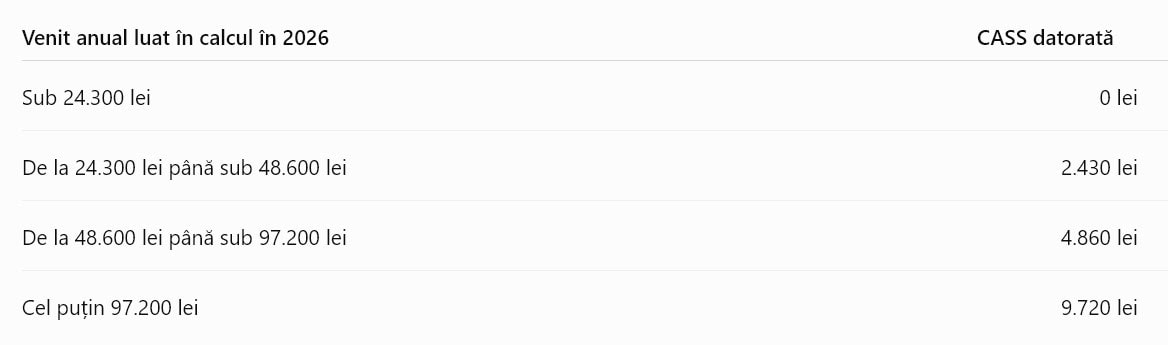
În 2026, pentru chirii, dividende și dobânzi, contribuția se stabilește în funcție de veniturile anuale luate în calcul potrivit Codului fiscal. Faptul că o persoană plătește deja CASS din salariu nu o scutește de contribuția aferentă acestor venituri dacă atinge plafonul aplicabil.
Pentru PFA, contribuția se calculează separat, de regulă la venitul net sau la norma de venit, după caz. Un salariat care a câștigat din salarii cel puțin echivalentul a șase salarii minime brute poate fi exceptat de la completarea CASS până la plafonul minim și poate datora contribuția aferentă venitului din PFA. Pentru drepturile de autor, Codul fiscal prevede deja o scutire de CASS pentru persoanele care obțin și venituri salariale.
Ce ar însemna pentru un salariat care are și PFA
Un salariat cu 100.000 de lei venit net anual din PFA și 30.000 de lei din dividende, după impozitul reținut, ar datora după regulile din 2026 12.430 de lei CASS pentru cele două surse. Din această sumă, 10.000 de lei ar reveni activității independente și 2.430 de lei dividendelor.
Dacă formula proiectului s-ar aplica folosind aceleași baze de calcul, acestea ar însuma 124.300 de lei. Contribuția suplimentară ar fi 430 de lei, adică 10% din cei 4.300 de lei peste prag. Exemplul ilustrează efectul formulei propuse, folosind plafoanele din 2026.
Proiectul trimite la un articol abrogat din Codul fiscal
Textul proiectului de la Senat propune introducerea regulii privind Declarația unică din Codul fiscal, abrogat de la 1 ianuarie 2018. În expunerea de motive, inițiatorul susține că salariații au deja acces la pachetul de bază al serviciilor medicale prin contribuția reținută din salariu.
El estimează că reducerea sarcinii fiscale ar putea încuraja declararea veniturilor suplimentare. Documentul nu cuantifică efectul măsurii asupra încasărilor la bugetul sănătății.
Dacă trece de Senat în forma depusă, măsura ar intra în vigoare la 1 ianuarie al anului următor publicării legii în Monitorul Oficial.
ȘTIREA TA — trimite informații foto/video la Alba24
Cele mai vizionate video
Publică Anunț Gratuit pe Alba24.ro
Publica un anunt gratuit

Comentarii (0)