
Taxarea muncii în România, peste media UE. Exemplu: din 10.225 de lei cheltuiți de firmă, angajatul primește 5.850 de lei. TOP

România are un impozit pe venit de numai 10%, printre cele mai mici din Uniunea Europeană, dar contribuțiile sociale ridicate fac ca povara totală asupra salariilor să depășească media europeană. Taxarea muncii îi afectează în special pe angajații cu venituri mici și medii, deoarece sistemul este foarte puțin progresiv.
Cât reprezintă taxele din costul total al unui salariu
Indicatorul utilizat în comparațiile internaționale este „tax wedge” – diferența dintre costul total suportat de angajator și suma netă primită de salariat.
Pentru un angajat fără copii, care câștigă salariul mediu:
- România: aproximativ 42,8% din costul muncii;
- media UE: aproximativ 40,3%;
- media OECD: 35,1% în 2025.
România se situează astfel cu aproximativ 2,5 puncte procentuale peste media UE și cu aproape 8 puncte peste media OECD. OECD arată că media pentru cele 38 de state membre a crescut în 2025 la 35,1%, cel mai ridicat nivel din ultimul deceniu.
România nu este încă membră OECD, dar poate fi comparată prin metodologia utilizată de organizație. Datele provin din OECD - Taxing Wages 2026
Exemplu: salariu brut de 10.000 de lei
În cazul unui salariu brut de 10.000 de lei, fără deduceri sau facilități fiscale:
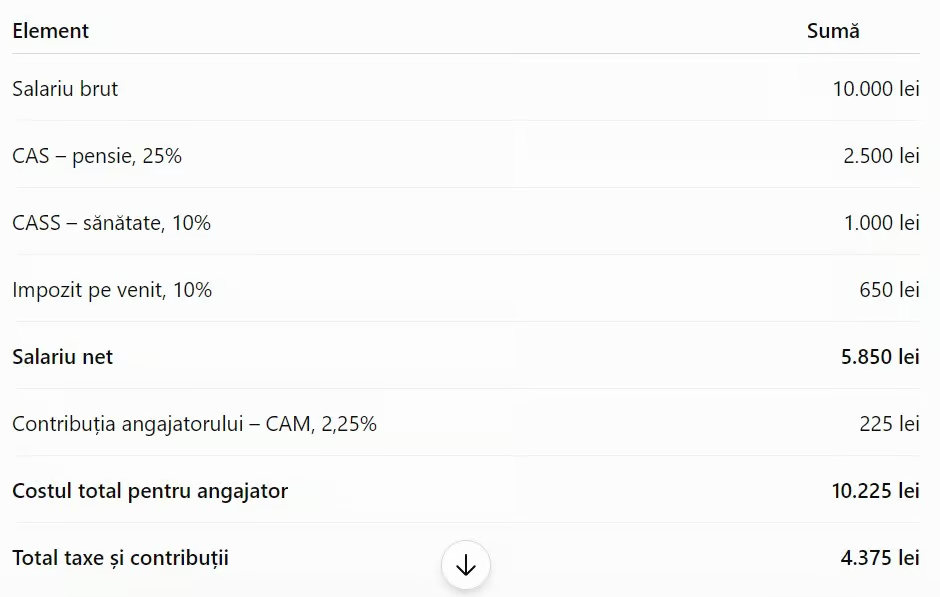
Element/ Sumă / Salariu brut 10.000 lei
- CAS - pensie, 25% : 2.500 lei
- CASS - sănătate, 10%: 1.000 lei
- Impozit pe venit, 10%: 650 lei
- Salariu net: 5.850 lei
- Contribuția angajatorului - Contributii Asiguratorii de Muncă- 2,25%: 225 lei
- Costul total pentru angajator: 10.225 lei
- Total taxe și contribuții: 4.375 lei
Din fiecare 10.225 de lei cheltuiți de firmă, angajatul primește efectiv 5.850 de lei, iar statul încasează 4.375 de lei.
Rezultă o sarcină fiscală de aproximativ 42,8% din costul total al muncii.
De ce pare impozitul mic, dar taxarea este ridicată
Impozitul propriu-zis pe venit este de doar 10%. Cea mai mare parte a poverii fiscale provine însă din contribuțiile obligatorii:
- CAS: 25%;
- CASS: 10%;
- impozit pe venit: efectiv 6,5% din salariul brut, deoarece se aplică după scăderea contribuțiilor;
- contribuția asiguratorie pentru muncă: 2,25%, plătită de angajator.
În total, salariatului i se rețin în mod obișnuit 41,5% din salariul brut. Dacă este inclusă și contribuția angajatorului, povara ajunge la aproximativ 42,8% din costul muncii.
Comparație cu alte state europene
În state precum Belgia, Germania, Franța, Austria și Italia, povara totală asupra muncii este mai mare decât în România. În 2025, pentru un salariat singur, fără copii, taxarea depășea 52% în Belgia, 49% în Germania și 47% în Franța.
România se află însă peste numeroase state europene, printre care Polonia, Irlanda, Bulgaria și statele baltice, în funcție de nivelul venitului și situația familială.
Comparația trebuie făcută cu atenție. Unele țări au impozite progresive mari, dar acordă:
- deduceri personale consistente;
- scutiri pentru veniturile mici;
- deduceri pentru copii;
- transferuri și beneficii familiale;
- cote reduse ale contribuțiilor la salariile mici.
În România, taxarea este aproape identică procentual pentru majoritatea salariaților. Deducerile personale se aplică numai într-un interval redus de venituri și au un efect limitat.
România taxează puternic salariile mici
Una dintre problemele semnalate de instituțiile europene este taxarea ridicată a veniturilor mici. Cota unică și contribuțiile sociale proporționale fac ca diferența dintre povara fiscală suportată de un angajat cu salariu mic și cea suportată de un angajat cu venit ridicat să fie redusă.
Consiliul UE a constatat că taxarea muncii din România este insuficient progresivă și că povara asupra veniturilor mici poate descuraja angajarea legală. Documentul Consiliului UE privind România
În alte țări, salariile mici beneficiază de deduceri sau cote reduse. În România, contribuțiile CAS și CASS reprezintă, în principiu, 35% din salariul brut indiferent de nivelul venitului.
Taxare mare pe salariu, dar încasări fiscale generale reduse
Apare astfel un paradox: un salariat român suportă o povară fiscală relativ ridicată, dar România are printre cele mai mici venituri fiscale din UE.
În 2024:
- veniturile fiscale ale României au reprezentat aproximativ 27,9% din PIB;
- media Uniunii Europene a fost de aproximativ 39,4% din PIB.
Explicația nu este taxarea redusă a salariilor, ci baza mică de colectare, ocuparea redusă, munca nefiscalizată, facilitățile și excepțiile, colectarea slabă a TVA și nivelul redus al taxelor pe proprietate și capital. Comisia Europeană – Data on Taxation Trends
România nu are cea mai ridicată taxare a muncii din Uniunea Europeană, dar se află peste media UE pentru un salariat fără copii plătit cu salariul mediu. Problema principală este că povara rămâne ridicată și pentru veniturile mici, în timp ce deducerile și avantajele fiscale acordate familiilor sunt mai reduse decât în numeroase state europene.
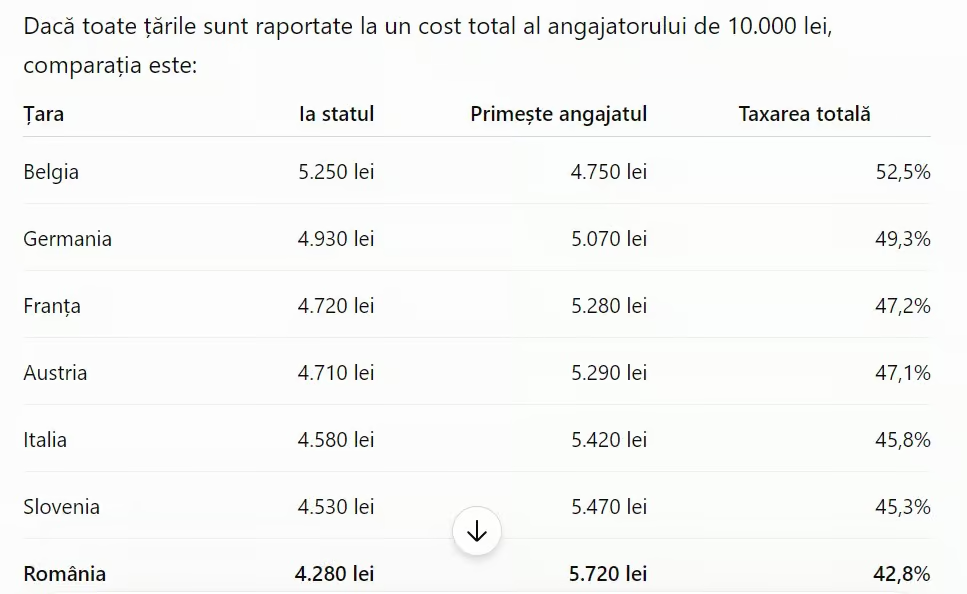
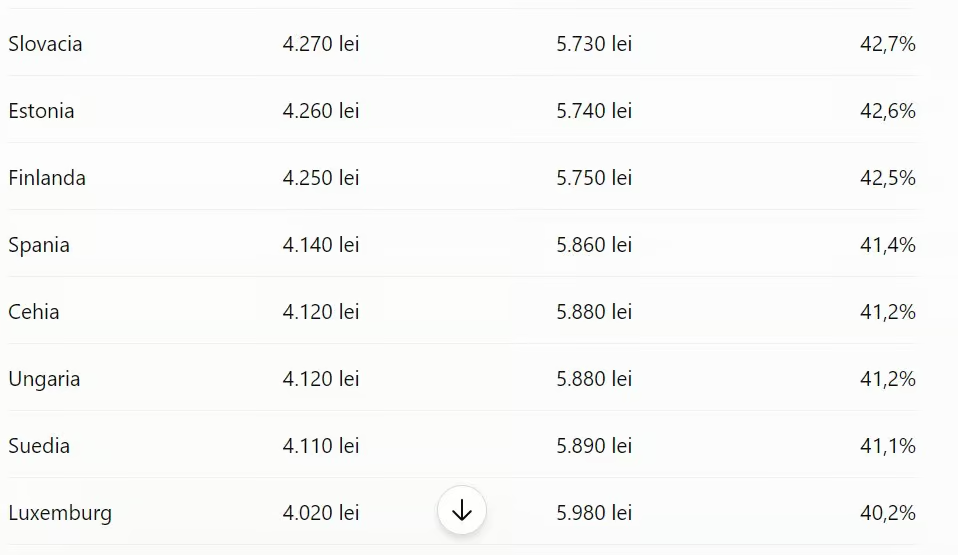
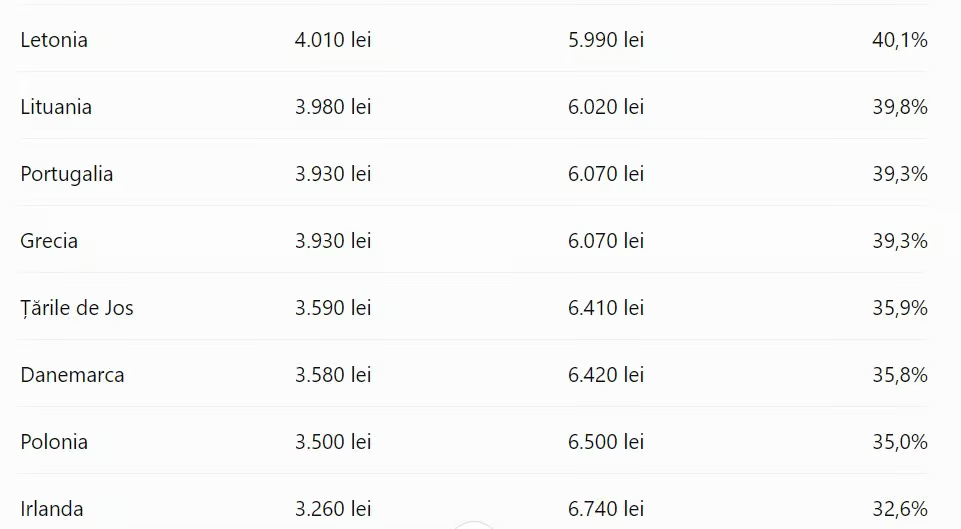
Datele sunt pentru un salariat singur, fără copii, remunerat cu salariul mediu național. „Statul încasează” include impozitul pe venit și contribuțiile sociale achitate atât de angajat, cât și de angajator. Sursa comparației este OECD - Taxing Wages 2026.
Important: la 100.000 lei cost total, sumele din tabel se înmulțesc cu zece. În România, statul ar încasa aproximativ 42.800 lei, iar angajatului i-ar rămâne aproximativ 57.200 lei.
Cei 4.375 lei din exemplul românesc rezultă dintr-un salariu brut de 10.000 lei, la care firma mai adaugă 225 lei CAM. Baza de comparație este deci costul total de 10.225 lei, nu 10.000 lei.
ȘTIREA TA — trimite informații foto/video la Alba24
Cele mai vizionate video
Publică Anunț Gratuit pe Alba24.ro
Publica un anunt gratuit

Comentarii (0)